

“寒冬之下机会并未消失”,5位产业创始人+2位投资人为何如此笃定?|AIIC2026
__IMG_0__
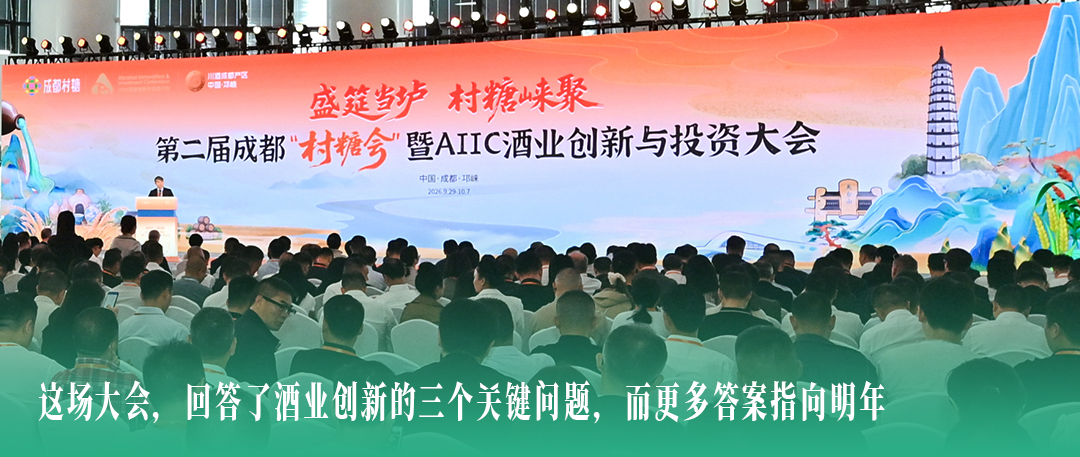
酒业普涨时代已经结束,机会不再属于跟随者,低能量微醺、国产烈酒本土化、烟酒店渠道与资本模式创新正在成为新的增长点。AIIC酒业创新与投资大会希望打造类似达沃斯的前瞻对话环节,不只聚焦产品、经销商、渠道等实操话题,也站在更高维度探讨产业未来。
文|宋玥
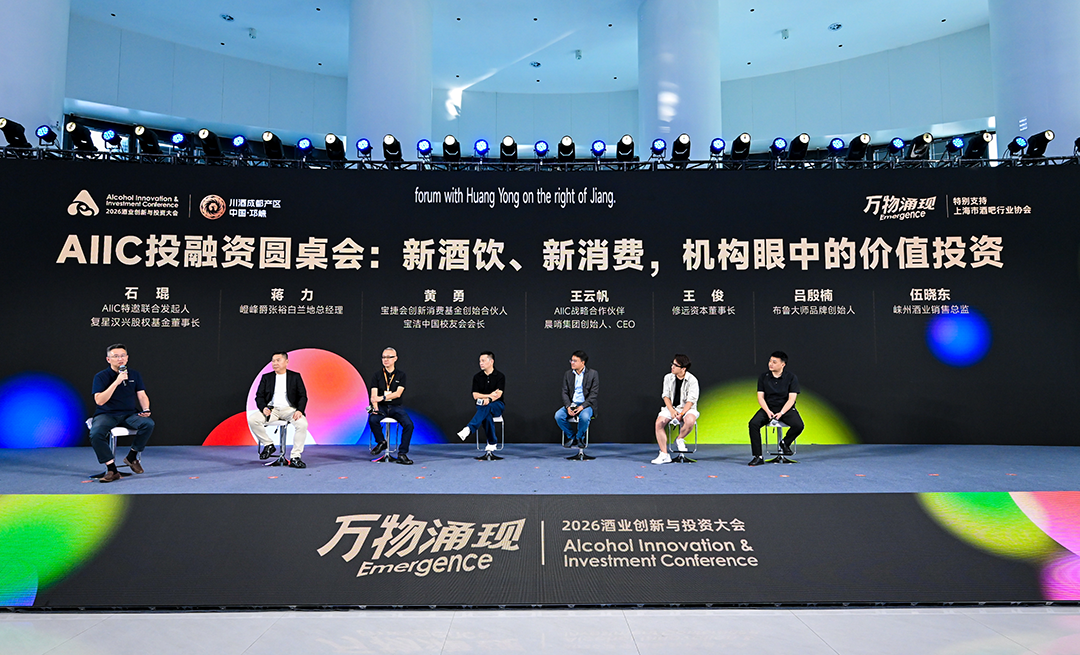
酒业普涨的时代结束了。消费意愿回落、渠道迭代加速、增长红利消退,行业已站在下行周期的入口,一个问题比任何时候都更迫切:增量,到底从哪里来?9月29日,在AIIC2026酒业创新与投资大会期间举行的“新酒饮、新消费,机构眼中的价值投资”投融资圆桌论坛上,晨哨集团创始人、CEO王云帆,修远资本董事长王俊,宝捷会创新消费基金创始合伙人黄勇,布鲁大师品牌创始人吕殷楠,嶝峰爵张裕白兰地总经理蒋力,崃州酒业销售总监伍晓东,以及圆桌主持人、AIIC特邀联合发起人、复星汉兴股权基金董事长石琨等七位来自产业一线与资本市场的嘉宾,围绕年轻消费群体变迁、国产烈酒突围、渠道取舍、细分赛道、资本模式五大议题,展开了一场穿越周期的深度对话。__IMG_1__
近一个小时的讨论中,没有宏大叙事,没有口号式的乐观,只有来自实战的观察、判断与取舍。而这些来自一线的声音,或许比任何数据报告都更接近行业的真实温度与未来方向。
__IMG_2__年轻人的喝酒逻辑
已从“增加快乐”转向“减少烦恼”
一切变化的起点,是消费端的重构。
布鲁大师品牌创始人吕殷楠的感受尤为深切。2023年线下消费逐步放开,整个行业对社交复苏抱有极高期待,但三年过去,现实远比想象残酷:经济环境变化、消费分级、年轻人社交欲望回落,正在从根本上重塑饮酒场景。

__IMG_3__
▎吕殷楠
“过去喝酒是为庆功、派对,用来增加快乐;现在很多年轻人没有那么多值得庆祝的事,喝酒更多是解忧、发牢骚,追求低能量社交,类似日本居酒屋文化。”吕殷楠的判断戳中了一个普遍却少被正视的事实:喝酒的底层动机已经切换。
新一代年轻人不再热衷高能量的夜店狂欢,独饮、少数好友小酌的“低能量微醺”需求快速崛起。情绪价值正在取代社交价值,成为饮酒消费的第一驱动力。
基于这一判断,布鲁大师主动进行战略调整:削减夜店渠道投入,加码单人微醺、居家小酌场景;产品端减少大瓶夜场产品,重点开发罐装、小瓶装;同时开辟第二业务曲线,布局高性价比连锁鸡尾酒吧,为年轻人提供情绪抒发的线下据点。
“对比三年前定下的目标,目前整体完成度约60%,在行业下行周期交出了及格答卷。”吕殷楠的表述克制而坦诚。
饮酒的意义从“向外的社交货币”转向“向内的情绪安慰剂”,产品、场景、渠道的整套逻辑都需要重新设计。这已不只是某个品牌的转型课题,而是整个行业要回答的命题。
__IMG_4__国产烈酒突围不靠颠覆品类
靠换一批人、换一套打法
白兰地、威士忌长期被海外品牌主导,国产烈酒有没有机会?
蒋力的答案是:有,但走的不是正面竞争的路径。
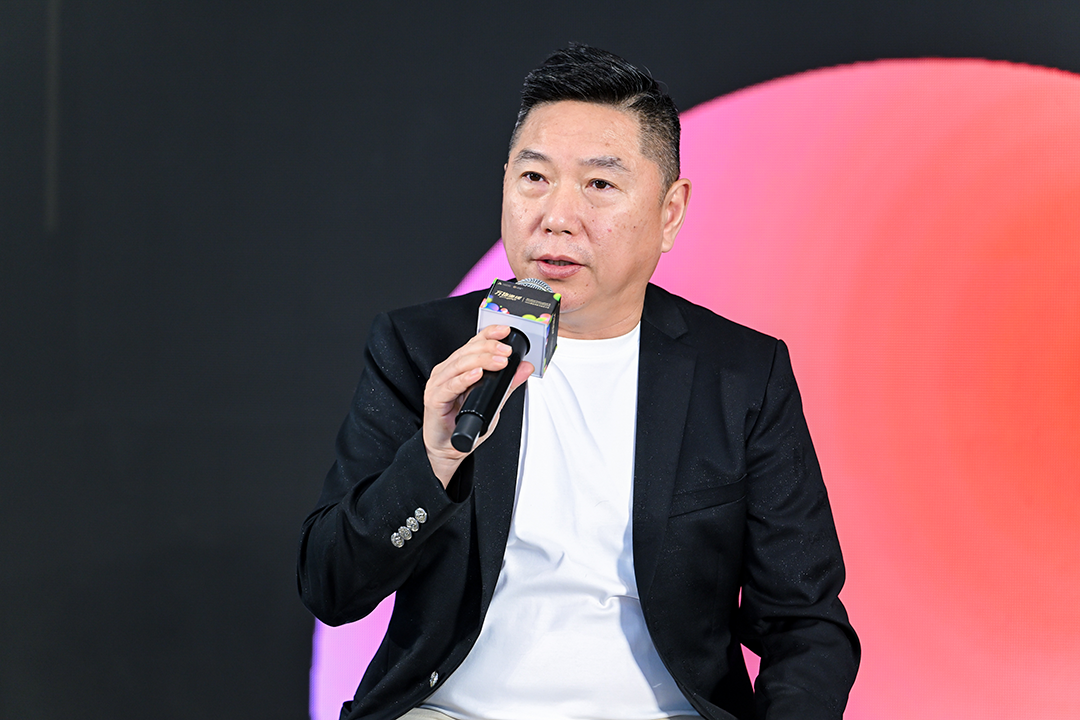
在洋酒占据绝大多数份额的夜场白兰地赛道,新品牌突围阻力巨大。嶝峰爵之所以能完成从0到1的突破,依靠两大支柱:一是张裕带来的品质、供应链、物流与文化积淀;二是与新喜悦集团的战略合作,补齐市场运营能力。
__IMG_5__
▎蒋力
“老瓶老酒,换一批人换一个打法。”蒋力直白表示。品牌现阶段目标是拿下二线白兰地市场,未来将推出更高端产品线,远期愿景是与进口干邑同台竞争。
崃州酒业则在国产威士忌赛道走出了一条反常识的路径。
行业固有认知中,做威士忌必先抢占夜场——即饮场景起量快、曝光高。伍晓东则给出了不同的判断:夜场虽然起量快,但渠道高度垄断,品牌高度依赖渠道推力,消费者自主记忆弱,并非长期品牌建设的最优解。
崃州的选择是:保留夜场布局,但将核心资源投向烟酒店与团购渠道。
__IMG_6__
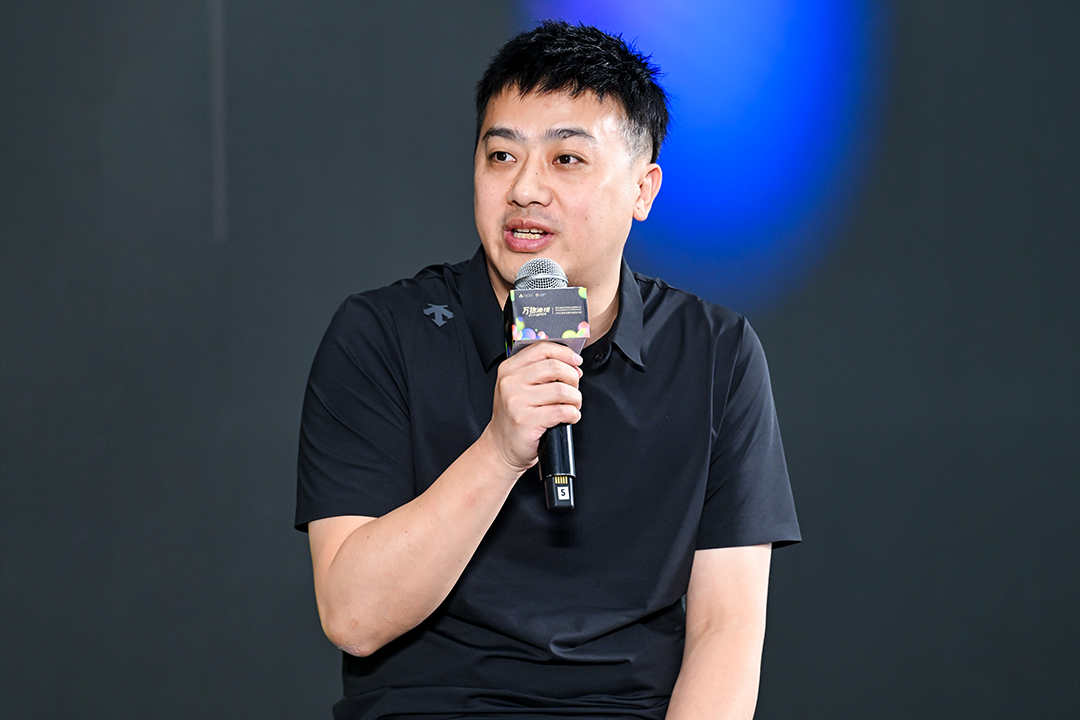
▎伍晓东
他详细解释背后的逻辑:国内烟酒店正经历洗牌,今年约30%门店闭店,留存下来的门店在白酒头部集中挤压下,迫切需要新品类补充利润;与此同时,25—40岁消费群体对白酒忠诚度下降,愿意尝试新式烈酒。供需两端的结构性变化,为国产威士忌打开新的增长窗口。
市场数据正在验证这一判断。崃州调和威士忌与单一麦芽产品先后上市后,今年7—9月营收较去年同期增长三倍以上,四季度业绩有望继续走高。
国产烈酒不必照搬海外成熟路径。避开正面战场,结合国内渠道现状找到属于自己的切口——这或许才是本土化突围的可行路径。
__IMG_7__不要迷信流量场景
真正的增长来自不按套路出牌
夜场渠道的利弊是本场圆桌讨论最热烈的话题之一。
夜场是新品类快速起量的即饮场景,价值明确:短期曝光量大、消费者教育成本低。但另一面同样存在:渠道话语权强、企业投入巨大,消费者更多被渠道推销驱动而非主动认牌,一旦渠道合作变动,销量便会直接承压。
这本质上是一道关于短期流量与长期品牌的选择题。而三位产业代表给出的答案,恰好构成了一组有意思的对照:
布鲁大师起家于夜场,主动开辟居家微醺第二增长曲线——从流量场景向心智场景延伸;
嶝峰爵进入洋酒垄断的夜场,实现国产白兰地从0到1的突破——在存量场景打开缺口;
崃州威士忌放弃行业首选赛道,深耕烟酒店与团购——在共识之外寻找增量。
路径各不相同,但底层逻辑一致:拒绝盲从行业标准答案。

__IMG_8__
▎石琨
石琨的总结一针见血:“大环境整体下行,真正的增长,往往来自不按行业固有套路出牌的企业。”
与此同时,一个值得全行业关注的结构性机会正在浮现:烟酒店渠道洗牌之下,存活门店对高毛利新品的渴求,正为新酒饮、国产烈酒创造不可忽视的增量红利。所有人都在挤同一条赛道,旁边那条人少的路,可能才是真正的快车道。
__IMG_9__告别“大浪时代”
细分“小浪”赛道跑出翻倍增长
资本视角下,酒业大盘承压,但细分赛道依然蕴藏机会。
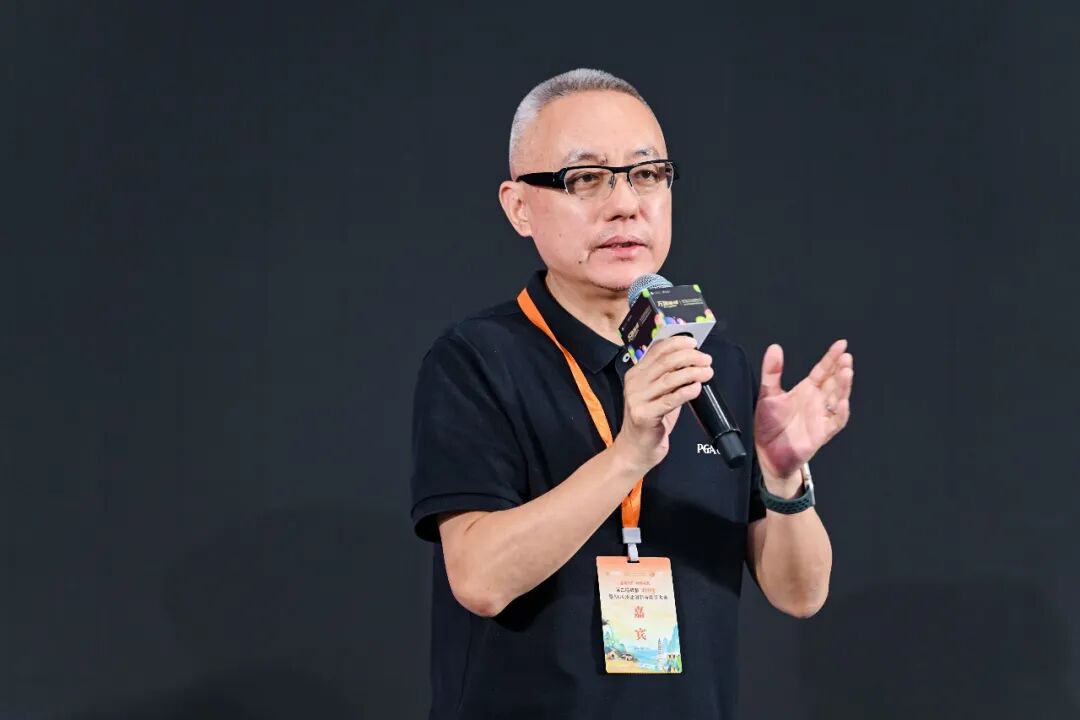
黄勇以清酒赛道为例,分享了他的投资逻辑。海关数据显示,日本清酒进口量11年增长48倍——赛道基数不大,但持续高速增长。更关键的是市场结构:进口赛道仅有獭祭一家头部企业,缺少第二名竞争者。
__IMG_10__
▎黄勇
“摸着獭祭过河。”黄勇如此概括投资策略——借鉴头部成功经验,规避对方踩过的坑,优先布局进口清酒,在竞争格局尚未固化时抢占先机。
产品层面则不局限于传统纯米大吟酿,开发起泡清酒、果味清酒进行本土化创新,适配国内消费者口味。四年时间,被投企业从零起步,今年销售额有望冲击2亿元,业绩保持每年翻倍增长,产品进入盒马、小象、山姆等主流商超。
上海一家小型日料单店,单月可以卖出800瓶清酒,这个数字印证着细分赛道的线下消费潜力。
“酒业已经告别普涨的大浪时代,未来机会藏在一个个细分的‘小浪赛道’之中。”黄勇的判断,为在下行周期中迷茫的从业者提供了一个新的思考框架:不要总盯着大盘,找到属于你的那朵“小浪”,依然可以实现高速成长。
__IMG_11__
▎王俊
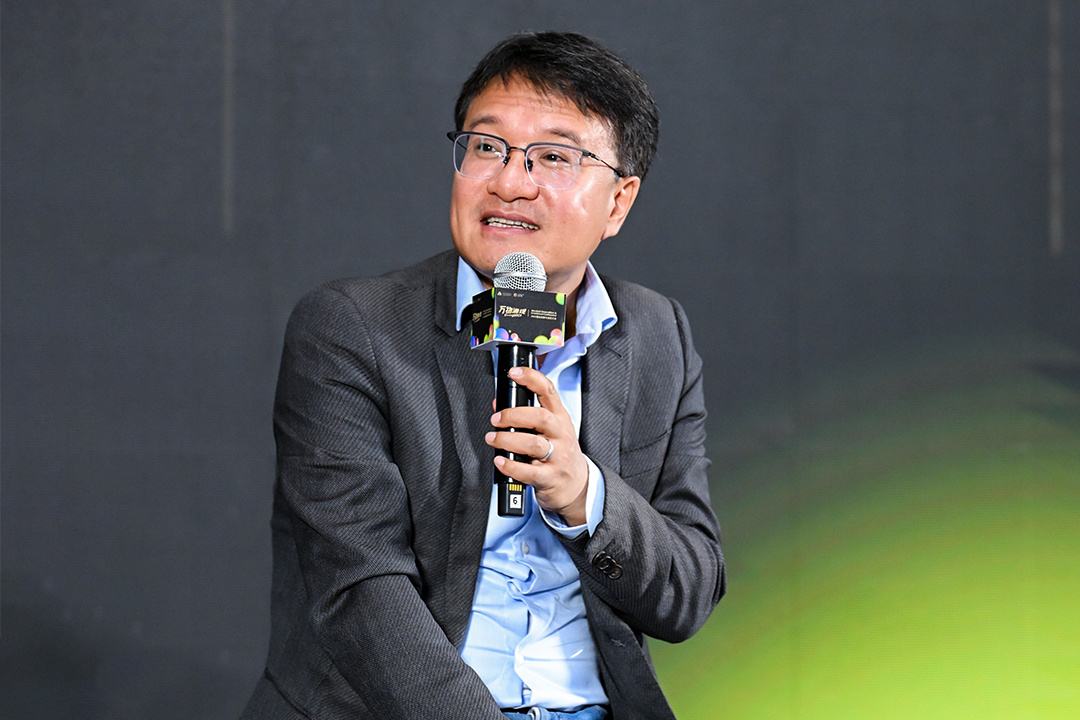
王俊则从全球视野出发,提出中国酒业三大待补齐短板:一是行业整体创新力度不足,对比其他红海消费赛道,白兰地、威士忌、果酒等品类创新尝试仍然有限;二是国际化短板明显,过去国内资本海外收购酒类资产又陆续抛售,没有将国内庞大消费市场转化为全球产业布局;三是本土匠人精神仍有待沉淀。
短板所在,正是增长空间所在。
__IMG_12__
酒业创新不止于产品
资本模式创新同样蕴藏巨大空间
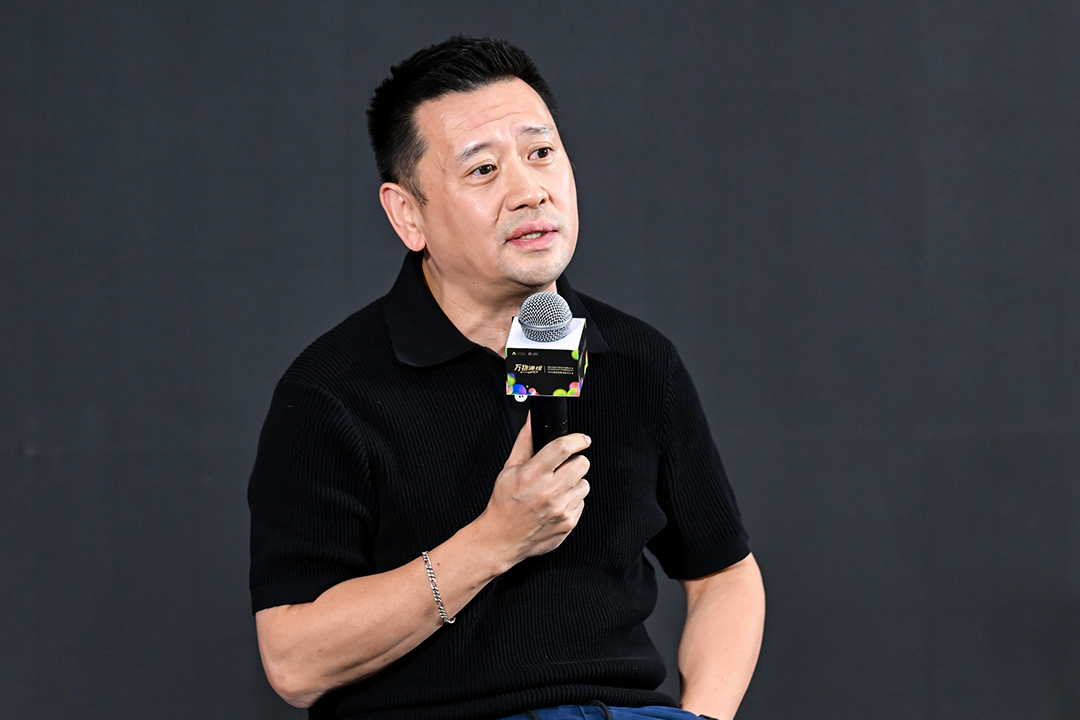
讨论的最后,王云帆带来了资本市场的观察。
晨哨集团打造的“晨哨大买手”线上股权撮合平台,链接1600家A股上市公司与2000余家私募机构,这让他对资本流向有着敏锐的感知。
__IMG_13__
▎王云帆
他表示,当下资本市场呈现典型的K型分化:硬科技赛道估值走高,多数传统消费估值承压。不过,酒业赛道内部同样出现K型分化,一部分细分赛道依然保持向上态势。
在他看来,酒企存在两套盈利逻辑,对应着两种不同的资本路径:
成长型企业——依靠少数股权投资,赚取上市之后的股权溢价;
成熟酒类企业——不一定高速增长,但现金流充沛、分红能力优秀,适合并购基金、保险等长期资本,通过产业整合、分红实现收益。
国内并购市场80%的交易由上市公司主导,20%由并购基金完成,二者投资逻辑存在错位。并购资本偏爱的,正是现金流稳健、有分红能力的消费资产,这正是酒类企业的典型特征。
王云帆透露,晨哨计划与AIIC酒业创新与投资大会合作,打造酒业消费品专属股权撮合平台。“酒业创新不只有产品创新,产品与资本结合的模式创新,拥有巨大的探索空间。”
这或许是本场圆桌最具想象空间的落点——行业讨论创新时,目光往往聚焦在产品、渠道、营销层面,而资本模式的创新,可能从更深层改变行业的格局与生态。
__IMG_14__
机会从未消失,只是不再属于跟随者
石琨在总结发言中表示,AIIC酒业创新与投资大会希望打造类似达沃斯的前瞻对话环节,不只聚焦产品、经销商、渠道等实操话题,也站在更高维度探讨产业未来。
“行业寒冬之下,机会并未消失,只是不再属于跟随者。”
这句话,可以看作对整场讨论的概括。
年轻人喝酒逻辑变了,低能量微醺成为新蓝海;
国产烈酒绕开夜场,在烟酒店渠道找到增长窗口;
大盘普涨结束,细分小浪赛道跑出翻倍增长;
产品创新遇瓶颈,资本模式创新打开新的可能性。
每一次行业调整,都是一次认知升级。旧的路径不再有效时,新的答案往往就在那些不按套路出牌的探索之中。
这,也正是AIIC2026大会主题“万物涌现”在酒业投资领域的体现。
· END ·
你怎么看酒业寄回?
欢迎文末评论、点赞、分享!
*文中配图来自AIIC酒业创新与投资大会

__IMG_15__
__IMG_16__
__IMG_17__
__IMG_18__
本文于#云酒头条 首发,欢迎授权转载
转载/合作/投稿/咨询可回复关键词
欢迎提供线索,采用1000元起
13296381611(手机同微信)

发表评论 取消回复