
酱酒,见底?见顶?
酱酒本轮调整的关键,不只是价格与产能何时见底,而是依赖扩产、压货和旧消费场景的增长模式已经见顶,等待周期反弹难以解决结构性问题。酱酒的新增长,必须从消费者的下一杯酒中寻找:以品质为基础,重建消费场景、厂商关系与产品表达,让产业从渠道驱动转向真实消费驱动。
文|陈俊
酱酒本轮调整,从2022年下半年算起,至今已有四年。当初,行业里最普遍的看法是,这不过是一轮周期性调整,扛过去就好了。但四年过去,尤其是最近两年,酱酒行业的动荡程度大大超出想象,令人错愕。在这样的巨变之下,酒企、经销商,乃至产业链上的每一个人,都难免陷入迷茫。对酱酒前途的判断,开始出现分歧,大多数声音是悲观的,甚至是消沉的,鲜有人乐观。而被追问最多的,还是那个老问题:“调整何时见底?”仍有不少人习惯从周期的视角看问题。他们从上一轮酱酒周期的经验中寻找依据,期待这一轮也会沿着同一条曲线走完——跌下去,触底,然后反弹。在这个“见底”的预设里,见底了,就意味着不会再跌了;见底了,就意味着接下来该往上走了。但这个预设,可能正是当下酱酒行业最大的认知陷阱。
狂飙
作为上一轮酒业最热、跑得最快的白酒品类,酱酒成了本轮酒业调整中波动最剧烈的品类。酱酒今天的局面,需要回到它过去十年的发展轨迹中去寻找答案。
2015年,酱酒还只是一个窄众品类。全国酱酒产量约30万千升,销售收入约500亿元。那一年,受八项规定影响,白酒行业正处于低谷,仁怀产区极为低迷。
但也正是在这一年,张传宗在联想工作了15年后,决定去茅台镇卖酒。他拉了一个百人微信群,挑选了几款品质优良的产地酒做体验式试销,“三天就卖了4000瓶酒”。
这次试销让他坚定了创业的想法,随后找到了49位愿意共同创业的朋友,筹集了500万元初始资金,将公司命名为“肆拾玖坊”。酱酒行业首次试水众创模式,由此开始。
2016年,茅台营收增长19%,净利润增长8%,基本恢复到正常增长水平。茅台引领的品类启蒙与市场破冰由此展开。
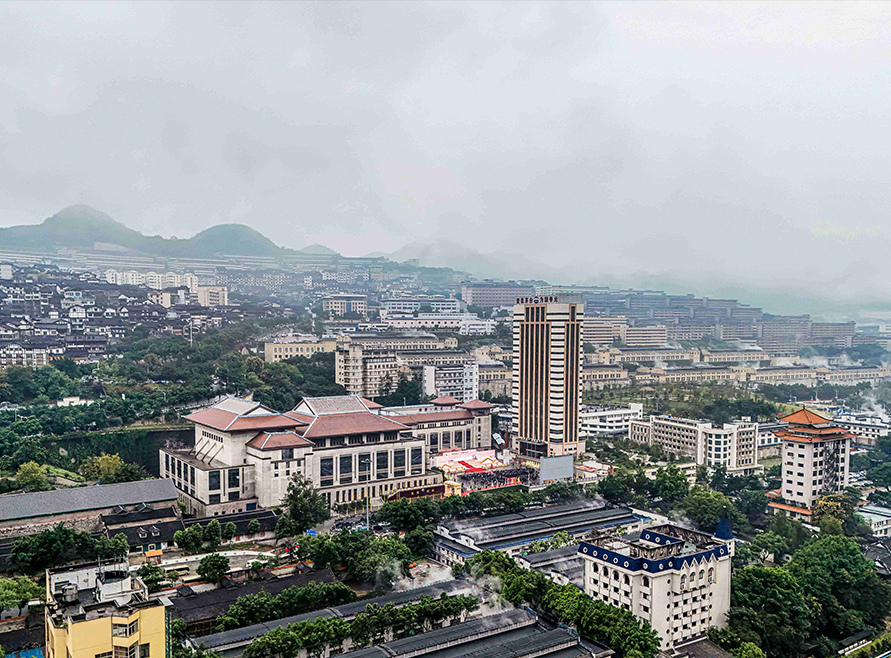
真正的爆发从2019年开始。这一年,茅台股价站上千元、市值破万亿,飞天茅台批价站稳2000元大关,为整个酱酒品类打开了巨大的价格天花板。
酱酒迅速成为白酒行业最热的赛道。
2019年至2023年,酱酒产能从55万千升增长至75万千升,销售收入从1350亿元跃升至2300亿元,利润从550亿元增至940亿元。短短五年,产能扩张20万千升,收入增长近千亿。
酱酒以不足白酒行业8%的产能,撬动了近40%的利润。
酱酒产能增长曲线,放在整个白酒行业的大盘里看,显得格外扎眼。
全国白酒产量从2016年开始连续下降,四川白酒产能也在缓慢下滑。而酱酒的曲线完全不同,2019年至2023年,全国白酒产量持续下滑,酱酒却在逆势扩张,年复合增速达8.1%。
这一时期,资本蜂拥而入。2015年12月,来自深圳的华洋资本发起50亿元的茅台基酒基金,开始布局茅台镇的基酒产业。截至2016年7月底,累计收购茅台基酒高达3万吨。次年,洋河以1.9亿元全资收购贵州贵酒。
2019年至2022年,酱酒成为白酒行业最大的资本并购领域。
华润啤酒以123亿元收购金沙窖酒55.19%股权,复星集团通过舍得出资控股夜郎古酒庄,融创、巨人集团、娃哈哈等纷纷“撒钱”茅台镇。2023年,私募机构对贵州白酒的投资流向显示,78%的资金涌向仁怀之外,习水、金沙成为扩产新热点。
产区格局也在发生深刻变化。过去提到酱酒产区,几乎等同于“仁怀茅台镇”一地。但这几年,贵州酱酒已经从单点走向全域。除了仁怀、习水、古蔺、金沙等主要产区,赤水、桐梓等产区也在快速填充,形成“多点开花”的新格局。产业链配套同步扩张,短短几年,贵州白酒包装配套率已从30%提升至80%左右,在15个白酒包装大类中,有11个品类已基本实现就近配套。
那几年,酱酒的一切都在加速。
反噬
但快,也意味着很多问题被掩盖了。当所有人都在追逐产能和增长时,很少有人停下来问一个问题:这些酒,最终卖给谁?
这种快、这种一拥而上,为日后的发展埋下了隐患。酱酒正在遭受前期快速扩张带来的反噬。
产能的深度回调是最直观的信号。2024年,酱酒产能首次下降,从75万千升降至65万千升,同比下滑13.33%。2025年进一步跌至50万千升,同比降幅扩大至23%。
从峰值到谷底,两年时间完成了33%的深度回调,远超全国白酒同期约13%的降幅。
涨得最猛,跌得也最狠。
价格体系的全面失守是最直接的体现。在酱酒最热的那几年,大量酒企没有建立起清晰的价格体系。开发产品、贴牌产品、定制产品层层叠加,同一个产区、相近的酒体,终端价格可以相差数倍。当需求收缩时,价格体系最先崩塌。
行业曾经认为“低于200元买不到正宗坤沙酱酒”,如今这一说法已彻底成为历史,茅台镇上的坤沙原酒每斤成交价已跌落至30元以下。二三线酱酒品牌价格倒挂成为常态,经销商“卖一瓶亏一瓶”,部分经销商选择减少打款甚至终止合作。
渠道库存压力同样触目惊心。2025年11月,四川仙潭酒厂门前50余名经销商的维权行动,将渠道积压的压力公之于众。一位天津经销商回忆,2023年,该品牌市场价格开始倒挂,700多元的打款价,市场上才卖580元,“此后酒厂虽然下调了打款价,但也没能止住价格下滑的趋势”。
产业链上游同样受到波及。贵州高酱酒业的300吨酱香基酒在阿里司法拍卖平台以759.7万元成交,折合单价仅12.7元/斤。而在一年前,同一批基酒曾以30元/斤成交,跌幅超过57%。
一般坤沙酱酒的生产成本在18到25元/斤之间,不少酱香原酒的拍卖成交价已经逼近甚至跌破成本线。茅台镇三渡路上,沿街门店的广告牌上标注着“一瓶也能定制”,与行业火热时最低500-600箱起订形成鲜明对比。
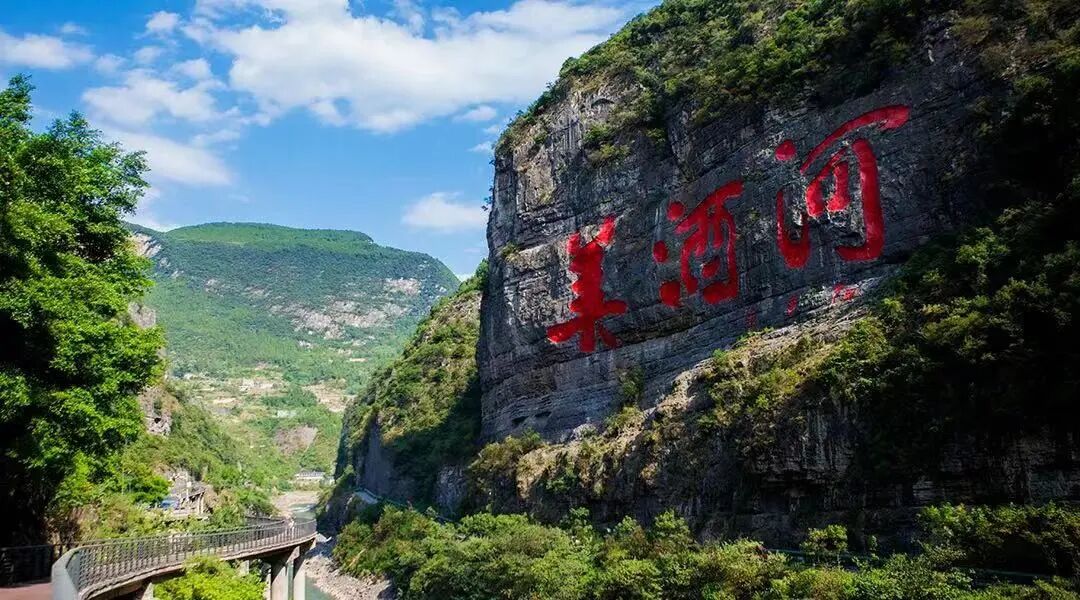
仁怀中小酒企大面积停产减产。2025年重阳下沙季,90%以上的中小酱酒企业减产,70%以上直接停产。茅台镇核心街道上,近半数酱酒门店关门或转让。
有网约车司机回忆,亲戚的酒厂2024年10月出完最后一轮次酒后便没有再下沙,“酒厂并未倒闭,只是先把库存清掉回笼资金”。酒厂从2019年起将产能一下子提升至500吨以上,彼时正值“酱酒热”,行情火热之下产出的酒“基本不愁卖”,但2023年市场明显降温后,扩大的产能反成沉重包袱。
无忧酒业的经历是这轮扩张中最具代表性的注脚。无忧酒业乘酱酒热东风,销售额一度达10亿元,随即大举融资扩产,启动4000吨酱酒综合体项目。但随着行业降温,企业因“短贷长投”陷入债务困境,2026年被列为被执行人,三大产区仅一个维持生产。
酱酒之“失”,归根结底是一个字:快。快,让产能扩张的节奏远远超过了市场建设的节奏。快,让渠道蓄水池效应取代了真实消费,产品从酒厂仓库转移到经销商仓库,账面上是增长,实际上只是库存的搬家。快,让价格体系在疯狂扩张中被透支。快,让品牌塑造和消费培育严重滞后,许多企业的“全国化”实际上是“全国招商”,真正下沉到消费者端的品鉴、体验、场景培育少之又少。
更深层的问题,是产业形态的滞后。酱酒过去几年的繁荣,很大程度上建立在渠道层层囤货的“蓄水池”效应上,而非真实的市场消费。产能、品牌、渠道、消费场景,四个要素需要匹配增长,但过去几年它们之间的差距越拉越大。
企业把大量资源投向产能扩张,却很少投入消费者教育和场景培育。酱酒在消费者日常生活中缺乏稳定的饮用场景,消费场景高度集中在宴请和礼赠,一旦这两个场景收缩,消费基础就变得脆弱。
无忧酒业创始人袁明权在公开信中坦言:“对市场趋势的误判和过于激进的扩张策略负有不可推卸的责任。”这句话不只是他一个人的反思,也折射出整个产业在高速扩张期形成的惯性。调整期所做的,就是强行把这种差距暴露出来,逼着产业去补课。
镜鉴
酱酒当前的困局,并非孤例。
把视线从赤水河谷移开,全球烈酒市场在过去半个世纪里,反复经历过同一种困惑:一个曾经高增长的品类,突然停下来,然后一路下滑。所有人都在问“底在哪里”,但最终让这些市场走出困局的,从来不是“底”本身。
美国烈酒的人均消费量在20世纪70年代末达到峰值后,用了将近二十年一路下滑。从1970年到1995年,美国人均烈酒消费下降了近50%。到20世纪90年代中期,烈酒在酒精消费中的份额跌至29%,创下历史低点。
下滑的原因不是经济周期。20世纪70年代到20世纪90年代,美国经济经历了多轮起伏,但烈酒消费始终没有反弹。真正的原因,是消费文化的代际断裂。
二战后成长起来的“婴儿潮”一代曾是烈酒的核心消费人群,但到20世纪80年代,更年轻的一代消费者对父辈偏爱的烈酒产生了集体逆反。同期,打击酗酒运动、反酒驾立法、健康意识上升,共同将烈酒从“社交必需品”推向了“需要被克制的嗜好品”。
二十年的下滑,让“触底反弹”的期待落空了。真正的转折发生在2000年前后,千禧一代达到法定饮酒年龄,在精酿鸡尾酒文化中重新发现了烈酒的魅力。烈酒份额从29%回升至42.4%,但回来的不是同一群消费者,也不是同一种喝法。
日本酒类总消费量在1996年达到966万千升的峰值后持续下降。主要饮酒年龄层20至30岁男性从35%下降到10%,酒类消费持续走低。清酒的下降最为惨烈,一度降至20世纪70年代顶峰的四分之一。日本威士忌销量在1983年见顶后一路暴跌,到2008年降幅约78%,整整二十五年的下滑。
转折发生在2008年,三得利发现年轻人在威士忌门店里喜欢加入柠檬的highball。这意味着威士忌没有被年轻人抛弃,只是“直饮/水割”的传统场景不再吸引他们。
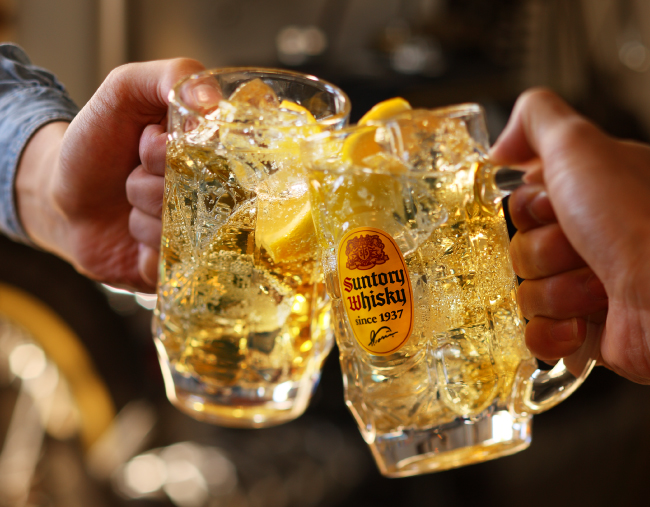
三得利据此在餐饮店集中开展highball促销,推出“角瓶highball”,把威士忌从“需要专门场景才能品饮的传统酒”重新打造为“随时可在便利店购买的日常饮品”。日本威士忌从2008年起逐步复苏,年复合增长率约7.8%。
清酒则走了另一条路,国内市场没有等来复兴,但出口打开了新空间。2013年“和食”被列入联合国非物质文化遗产后,海外日本餐厅数量激增,清酒出口额十年增长约256%。
欧洲烈酒市场展示了第三种可能。它没有经历剧烈的崩塌,也没有出现明确的复兴,而是长期处于“量微降、价微升”的平稳萎缩状态。2000年以来,欧盟烈酒销量下降了3%,而销售额增长了49.2%。消费者从大量饮用低价酒,转向少量饮用高品质酒。
苏格兰威士忌在部分市场的销量有所下降,但美国威士忌、日本威士忌和爱尔兰威士忌的增长弥补了缺口——消费者没有停止喝烈酒,只是换了喝的品类。在一个成熟市场里,停滞本身就是常态。
全球烈酒市场的经验告诉我们,一个品类从高速增长转向结构性调整,往往不是单一因素造成的。把美国、日本和欧洲放在一起看,三条规律清晰可见。
第一,停滞的根源是消费文化的结构性转变,而非经济周期。美国的下滑源于代际叛逆和健康意识,日本的下滑源于人口老龄化和年轻人饮酒习惯的改变,欧洲的停滞源于“少喝但喝好”的消费理念变迁。这些变化不会因为经济回暖而逆转。
第二,重启增长的方式都来自“创造新场景”或“打开新市场”,而非等待旧需求回归。没有哪个市场等来了“以前那种喝法”的回归。
第三,转变的周期都比较漫长。美国从下滑到复兴用了约二十年,日本威士忌从见顶到触底用了二十五年。
这三条规律,其实指向了两种截然不同的思维方式。一种仍在等待旧需求的回归,我们称之为“见底论”;另一种则坦然面对酒类消费的划时代转折,我们称之为“见顶论”。
“见底论”假设旧模式触底后会自然反弹。“见顶论”则认为,旧模式的增长空间已经见顶,新的增长必须从新的场景、新的人群、新的市场中长出来。
三个市场的经验,无一例外地证明了后者的正确性。当一个品类的旧消费模式走到尽头,困守旧局则“无底”可寻,只有在消费方式、饮用场景或目标市场上完成结构性转变,才能找到新的增长空间。
在近日举行的赤水河论坛上,中国酒类流通协会会长秦书尧表示:“当下的深度调整,有人说是‘寒冬’,我更愿意说是‘退烧’——是旧阶段的转身、新阶段的开启,挤掉的是泡沫,留下的是真实的消费需求。对墨守成规者,这是关口;对勇于创新、敢闯新路的开拓者,一个更宏大的市场,正徐徐展开。”
酱酒当前面临的调整,在本质上与这些市场经历过的结构转型是同一种命题。
表面看,本轮调整的触发因素是疫情后的经济下行压力、三公消费政策收紧、渠道库存高企。这些因素确实存在,也确实在压制需求。
但更深层的变化,藏在消费端。酱酒此前的核心消费场景是政商务宴请和礼品馈赠,这恰好是消费收缩中最先被压缩的部分。当场景向日常自饮和轻社交迁移时,许多企业的产品结构、价格体系和渠道能力并没有跟上。
新消费人群的饮酒偏好、新消费场景的打开方式、新消费趋势的演变方向,都在发生根本性的切换。这种切换,不是靠等待旧周期的回归能够解决的。
所以,真正的问题不是“什么时候见底?”,而是“旧模式见顶之后,新内核长出来的是什么?”
破局
酱酒旧模式的“顶”已经清晰可见。
靠产能扩张驱动增长、靠渠道压货完成销售、靠贴牌开发透支信用的路,走不通了。但这不等于品类见顶。恰恰相反,当旧模式的空间被压缩到极致时,新的空间正在被打开。
破局的第一个信号,来自省级战略层面的定调。贵州提出“卖酒向卖生活方式转变”,并出台了升级版行动方案,明确到2027年将新增打造10个特色酒庄、10条美酒美食街区、5家高星级白酒体验酒店、10个特色酒馆,升级打造21个酒旅融合景区。
这一战略的指向很明确:酒不再只是货架上的商品,而要回到生活场景里去。这对于长期依赖政商务宴请和礼品馈赠的酱酒而言,是一次消费场景的根本性扩容。
产区端最先作出回应。仁怀将加快构建酱香白酒全链条标准体系,以茅台镇创建国家5A级旅游景区为牵引,深入挖掘酱酒历史价值、文化价值和旅游价值,推动“卖酒向卖生活方式”的转变更加场景化、具象化。
。
如今,仁怀已培育星级特色酒庄22家,建成仁怀酱香酒、衡昌、国台、金酱、亿度、京华、成义等一批代表性酒庄。按照规划,仁怀还将重点打造65家酒庄,推动酒庄规模化、特色化、连片化建设。就在重阳期间,华昱三生酒庄在茅台镇椿树村正式开庄,进一步丰富仁怀酒旅业态。
据仁怀市政府方面透露,2026年1月至9月,全市限额以上白酒销售企业76家,完成销售额1987.5亿元,同比增长22.6%;除茅台酒外,仁怀地方白酒出口额接近1500万元,较2025年同期翻倍增长。全市上线白酒旗舰店铺101家,网络零售额去年突破455亿元,同比增长88%。
从种种迹象来看,仁怀或许已经走出调整的最深处,并有望在新一轮周期中先行一步。
茅台的市场化改革,是这轮破局中最具标志性的事件。2026年元旦,53度500ml飞天茅台首次在i茅台平台上架,茅台不再按年初锁定的计划机械投放,而是“按市场节奏来”,淡季少投、旺季多投。上半年,i茅台销售收入402.64亿元,同比增长274.18%,直销收入达519.62亿元,占总营收比重突破56%。
这意味着,茅台第一次能够直接掌握终端消费者的真实数据——谁在买、怎么买、消费场景是什么。茅台集团党委书记、董事长陈华明确表示,市场化不只针对销售端,而是覆盖全产业链、全流程。从“把货卖出去”到“把市场做起来”,茅台的逻辑切换,为整个酱酒品类提供了从渠道驱动转向消费者驱动的参照。
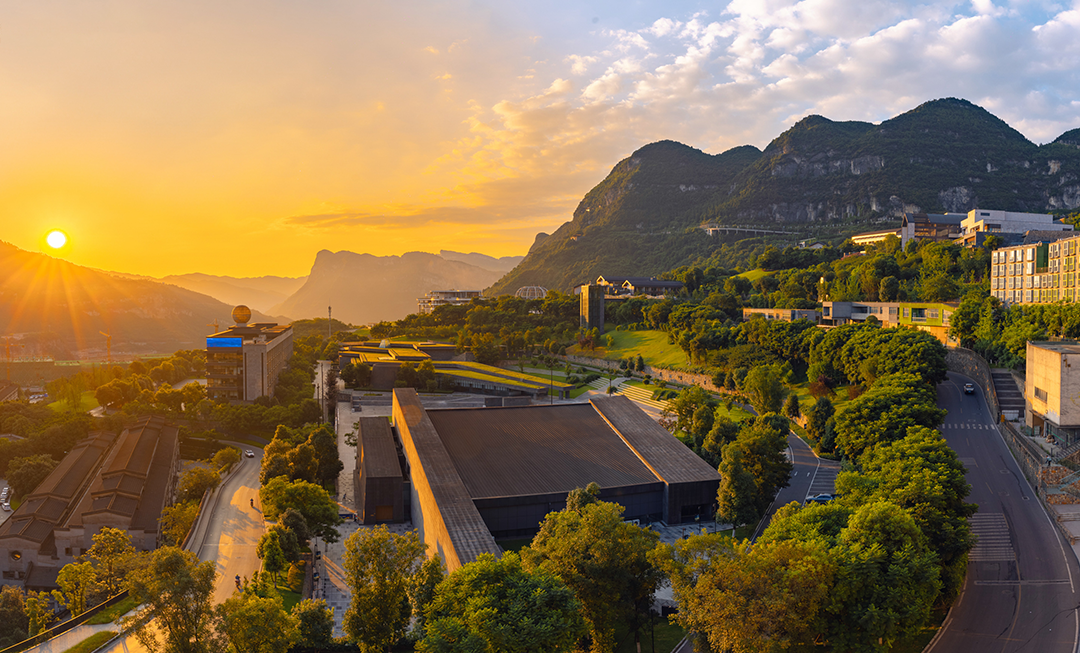
郎酒走的是另一条路。郎酒庄园自2008年开始建设,累计投入超200亿元,占地10平方公里,2021年正式开放。2022年加码茅溪天富生态酿酒区,整体酱酒年产能突破7.2万吨,贮酒总量30万吨。每年前来郎酒庄园旅游、研学、商务洽谈的客商超过20万人。
郎酒把“生长养藏”注入每一道工序,用庄园体验把酿造从生产环节变成了消费场景。这是酱酒从“卖产品”转向“卖体验”的最早一批实践。
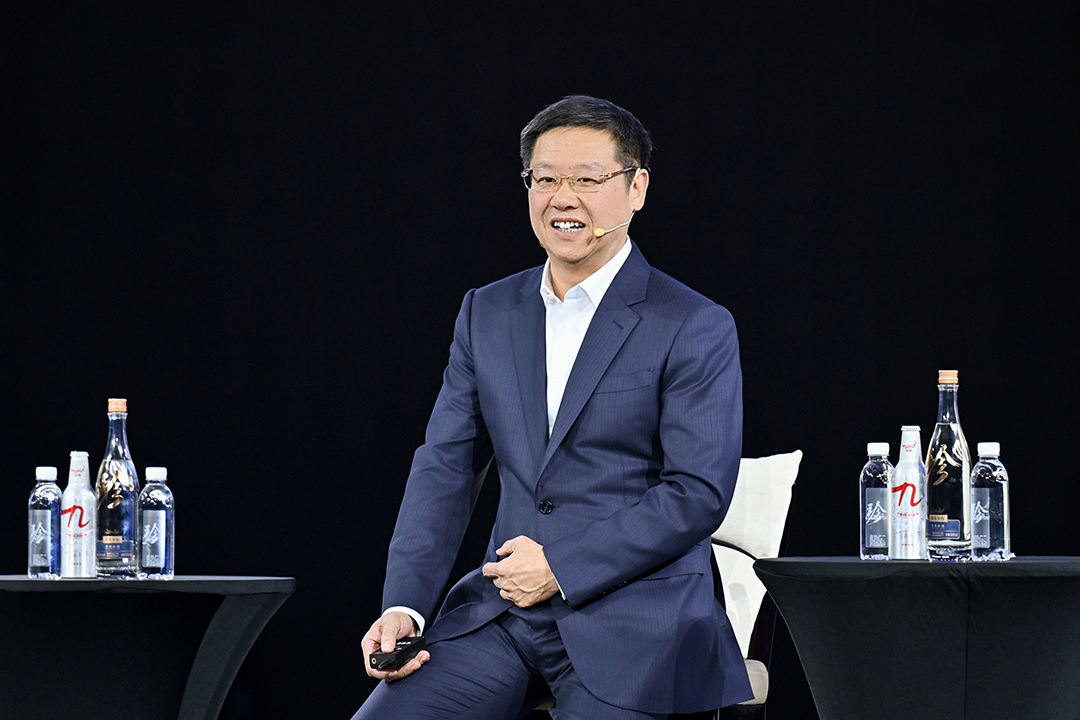
▎吴向东
珍酒李渡集团董事长吴向东则用万商联盟和百城直播回答了另一个问题:厂商关系在调整期应该怎么重建。过去一年,吴向东52场直播总观看量超1.25亿,但他不在直播间直接卖货,而是为万商联盟招商拓展积累认知。
截至2026年9月,万商联盟汇聚4500家大珍联盟商、8000家珍十五联盟商,累计回款超17亿元,战略单品大珍上市不到300天回款突破10亿元,且保持顺价销售。
吴向东在演讲中说:“财富、技术皆有上限,唯有思想与精神可以生生不息。”这句话的分量在于,它指向的不是短期的销售数字,而是一种可以持续的厂商关系——从“压货”走向“动销”,从“博弈”走向“共生”。
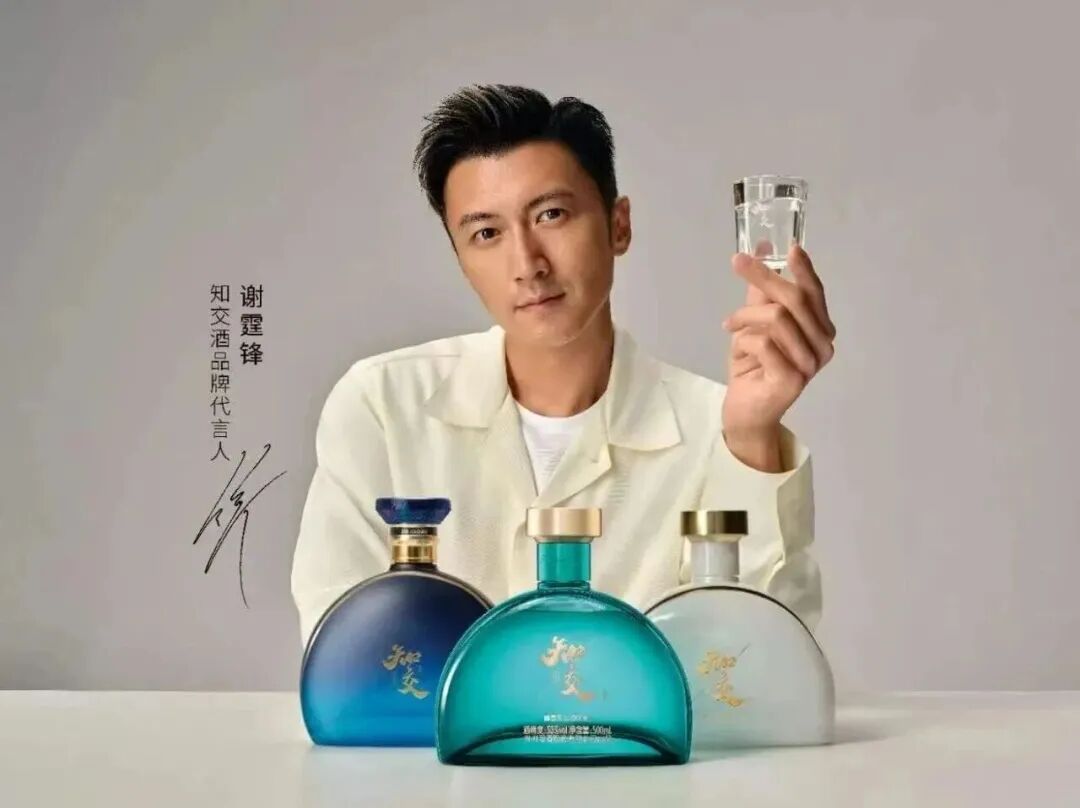
产品端的创新更为密集。2025年,习酒正式发布“习酒+知交酒”双品牌战略,知交酒以“友趣生活倡导者”为定位,瞄准朋友小聚、下班微醺等轻社交场景。2026年8月,知交(糯观)系列新品亮相,以“糯米+酱酒”的轻度风味创新切入低度即饮赛道。一个月后,习酒发布高端战略新品君品习酒(墨玉君品),定位千元价格带。在夯实高端价值的同时,习酒不断拓宽消费场景。
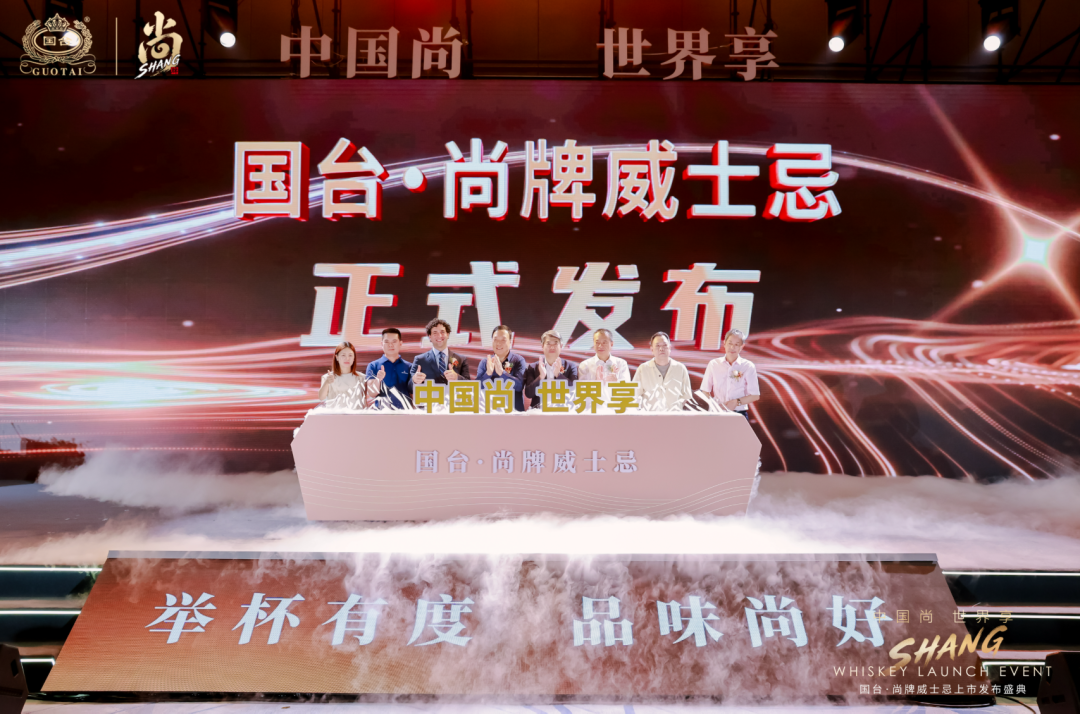
国台·尚牌威士忌推出酱香、酱麦香、陈香三款产品;仁怀酱酒集团推出中国首款酱香威士忌,独创“双藏双酿”工艺;金酱酒业的酱香果酒以12度清爽口感切入微醺场景;茅台保健酒业微舒露酒融合折耳根、柠檬薄荷口味……
酱香不再只是一种酒的品类,而是成为一种可以与其他品类嫁接的“风味资产”。
渠道端的新业态也在加速落地。贵州金窖酒业推出“我的爱酱·打酒铺”社区连锁品牌,采用“现坛打酒、现场品鉴、按需分装”的体验式零售模式,以散酒现打、产区直供的方式,将茅台镇原酒直接铺向全国三四五线城市的社区,尝试走出“产地直连消费者”的新路径。
这些实践指向同一个方向:酱酒正在从“扩产能、铺渠道、做招商”的旧循环里走出来,转向“做品质、建场景、服务消费者”的新逻辑。
旧模式见顶的同时,新内核正在触底生长。这个转向不会立刻体现在销售收入的数据上——精品产能的建设需要时间,消费场景的培育需要时间,新品类进入消费者日常需要时间。但它指向的方向是清晰的。
全球烈酒市场的经验反复证明了一件事:没有一个市场能永远增长,但每一个市场都在用自己的方式寻找新的平衡。美国烈酒靠代际更替重新找到了消费者,日本清酒靠文化出海打开了全新的市场,欧洲烈酒则接受了平稳波动作为常态。
酱酒的选择,不会完全等同于其中任何一种,但它面对的问题是相同的:当旧的需求增长模式走到尽头,新的增长从哪里来?
答案不在产能数字里,不在价格曲线里,而在消费者的下一杯酒里。谁更早地理解了那杯酒会在什么场景下被端起、被谁端起、为什么被端起,谁就能在下一轮周期里找到自己的位置。
重阳下沙,酒企投粮,是酱酒产业的年度仪式。但今年的下沙,不只是一次投粮,更是一次选择:是继续等待旧周期的回归,还是主动走向新逻辑的生长?
那些在调整期依然按部就班下沙、依然在打磨产品、依然贴近消费者的企业,正在用行动给出答案。
· END ·
你怎么看酱酒发展趋势?
欢迎文末评论、点赞、分享!
*封面图来自AI技术生成

本文于#云酒头条 首发,欢迎授权转载
转载/合作/投稿/咨询可回复关键词
欢迎提供线索,采用1000元起
13296381611(手机同微信)

发表评论 取消回复