
百润预调酒业务加速反弹,传递新酒饮哪些信号?
百润预调鸡尾酒触底反弹,但新酒饮尚未爆发。随着白酒在高端市场收缩、葡萄酒中间地带崩塌,10—20元价格带的低度酒,可能才是酒业更具确定性的增量市场。
文|朱浪

10月26日,国产预调酒龙头百润股份三季报出炉。作为A股新酒饮样本企业,其数据受到行业关注。2026年1—9月,公司实现营收25.03亿元,同比增长10.31%;归母净利润6.62亿元,同比增长20.44%。在2024年—2025年连续下滑后,营收、利润首次同步转正。仅看营收、利润增速,百润股份似乎走出了低谷,渠道改革效果显现,低度酒赛道重回增长。但把观察周期拉长,这份三季报显示的是预调酒的反弹,而不是新酒饮的爆发。公司营收刚刚超过2023年同期高点,净利润还略低于三年前;推动业绩回升的是RIO预调鸡尾酒的恢复性反弹,威士忌业务仍处于投入和渠道建设阶段。数据同比回正属于止跌,新酒饮远未进入高增长。营收刚过2023年高点,净利润尚未修复2026年1—9月,百润股份营收25.03亿元,相比2023年同期的24.57亿元超出约0.46亿元,创下近三年前三季度营收新高。归母净利润6.62亿元,相比2023年同期的6.65亿元减少约300万元。也就是说,营收刚刚超过2023年高点,净利润却还没有完全回到三年前。百润的复苏更多体现为收入端修复,利润端尚未完全恢复到位。拉长时间轴看,2023年百润股份营收达到阶段性高点后,2024年、2025年连续两年下滑。2024年前三季度营收23.86亿元,同比下降2.9%;2025年前三季度营收22.70亿元,同比下降4.9%,为近五年最低水平。净利润同样连续承压:2024年前三季度5.74亿元,同比下降13.7%;2025年前三季度5.49亿元,同比下降4.4%。因此,2026年前三季度的同比转正,更多是建立在2025年低基数上的触底回升,是公司从连续下滑中恢复过来的信号,而不是重新进入高速增长通道。即便2026年前三季度营收创近三年新高,25.03亿元也只是回到2023年水平。百润股份的巅峰期在2021年,全年营收超过50亿元,相比之下,25亿元的前三季度收入距离巅峰期相去甚远。公司用了几年时间出清库存、调整渠道,只是把经营水平拉回三年前,离曾经的高点还有很长距离。百润第三季度单季数据显示,公司营收8.46亿元,同比增长8.33%;净利润1.83亿元,同比增长14.04%。虽然仍是正增长,但第三季度营收增速相比1—6月的11.34%有所回落,上半年报复性补库存的红利在减弱。前三季度酒类产品库存同比增长42%,渠道库存有所累积。就此而言,百润确实止跌回升,但这只是复苏,并非爆发。预调酒低基数反弹,威士忌仍在培育期2026年,百润的增长来自何处?一是基数较低。2025年前三季度营收22.70亿元,是近五年最低点,在这个基数上实现10%左右的增长,绝对值只是刚回到2023年水平。二是预调鸡尾酒渠道改革见效。按半年报数据拆分,酒类产品收入14.30亿元,同比增长10.23%;销量增长7.82%,均价提升2.2%,呈现量价齐升;毛利率70.54%,基本持平。预调鸡尾酒的增长来自两个方面:一方面线下渠道库存去化后,经销商补库存;另一方面电商、即时零售等新渠道占比提升。三是香精香料业务锦上添花。食用香精收入约2.0亿元,同比增长15.7%,增速比酒类还快,体量虽小但稳定,对利润有正向贡献。三季报显示,百润在威士忌赛道继续加码:崃州蒸馏厂累计灌桶超过60万桶,存货从年初的13.76亿元增至15.57亿元,其中自制半成品13.51亿元,全部是威士忌原酒。百利得、崃州等威士忌品牌正在铺渠道,但灌桶容易、动销难。威士忌需要至少3—5年陈酿才能形成产品销售,短期内只会消耗现金和库存。目前该业务仍处于品牌建设和渠道铺设阶段,尚未贡献稳定收入和利润。总体看,2026年百润的增长90%来自RIO预调鸡尾酒的复苏,威士忌仍处于投入期,尚未明显增长。拉动报表的仍是预调鸡尾酒的恢复性补库存和渠道修复,威士忌起量还需要时间验证。百润季报看新酒饮,带来哪些行业启示结合百润三季报披露的信息,酒业仍可获得几点启示。第一,预调鸡尾酒不是“死品类”,下滑是前期高速成长后的自我修复。RIO从2021年巅峰跌到2025年谷底,四年时间出清库存、调整渠道。如今重新回到增长,说明低度酒、果味酒、预调鸡尾酒的需求一直存在,只是需要健康的渠道和合理的价格体系;这个品类并非伪需求,只是被过去的野蛮生长透支了。第二,季报里的量价齐升比涨价换增长更健康。公司1—6月酒类销量增长7.82%、均价提升2.2%,属于真实消费需求拉动,而非靠提价硬撑,复苏质量相对较高。第三,威士忌是长期赛道,不是短期生意。60万桶原酒需要至少3—5年的陈酿周期,短期内只会消耗现金和库存;国产威士忌的窗口期确实来了,但消费者是否买单还不确定,酒企做烈酒要有十年投入和培育的心理准备。第四,百润这一轮复苏的动力,不只是产品创新,更在于渠道数字化改革。公司实时监控库存、优化经销商结构、拓展即时零售,通过渠道数据打通减少库存积压、提高周转效率。第五,酒饮低度化、女性化、日常场景化正在被验证。RIO核心用户是18—35岁女性,消费场景是居家小酌、朋友聚会。中国酒类消费的未来,不只在500元以上的高端宴请,也在20元以下的日常微醺。解读百润三季报可以发现,预调鸡尾酒业务实现触底反弹,但新酒饮的爆发尚未出现。公司前三季度25亿元的营收,只是回到了2023年的水平;6.6亿元的净利,还略低于三年前。对于百润,更需要关心的是,威士忌60万桶原酒未来能否实现充分动销,渠道数字化改革能不能持续,预调鸡尾酒能不能从周期性复苏,走向结构性增长。对酒业而言,百润是A股上市的新酒饮样本,分析其三季报可以发现,随着白酒在高端市场收缩、葡萄酒中间地带崩塌,10—20元价格带的低度酒,可能才是酒业更具确定性的增量市场。但增量不等于爆发,百润需要证明的,是复苏之后能够持续增长。
· END ·
你怎么看百润股份三季报业绩?
欢迎文末评论、点赞、分享!
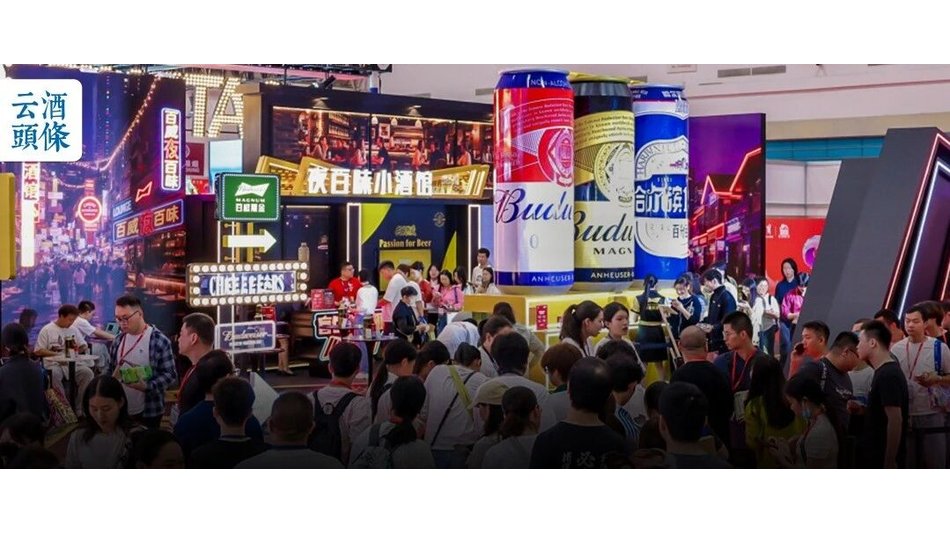
*文中配图来自企业
本文于#云酒头条 首发,欢迎授权转载
转载/合作/投稿/咨询可回复关键词
欢迎提供线索,采用1000元起
13296381611(手机同微信)

发表评论 取消回复