
歌德盈香“终本”,老酒大王为何困在了今天?
歌德盈香的困局,折射出以库存升值支撑杠杆扩张的脆弱性。老酒价格下行后,资产估值、融资能力与变现效率同时承压,扩张积累的风险集中显现。案例提示,老酒的品鉴价值不能直接等同于持续升值能力,库存规模也不能替代现金流。回归真实消费、控制杠杆并匹配资金期限,是经营穿越周期的基础。
文|朱浪
2026年11月,爆雷2年多的歌德盈香公司大量司法案件进入“终本”状态,期待“欠债还钱”的债权人,仍感失望。
“终本”是“终结本次执行程序”的简称,指法院穷尽财产调查措施后,存在未发现可供执行财产等法定情形,裁定终结本次执行程序。终本后,申请执行人发现可供执行财产,可随时申请恢复执行。对债权人而言,终本意味着拿到判决却暂时找不到可执行财产;对员工而言,赢了仲裁却只能等公告送达。
为何出现“终本”?
法院的结论是“未发现银行存款、房产、车辆等便于直接处置的登记财产”。数据显示,歌德盈香被执行总金额合计约2.56亿元,终本案件执行标的总金额1亿元,未履行总金额9407.57万元,未履行比例93.8%。没有可以直接处置的财产,这意味着对商业合作伙伴、供应商和员工而言,歌德盈香爆“雷”带来的风险尚未消除。
从号称拥有“百万瓶老酒”的中国最大老酒经销商,到爆雷后诉讼缠身,再到找不到可执行财产,歌德盈香的跌宕起伏,成为老酒市场快速兴起后,企业盲目加杠杆、野蛮生长,最后一地鸡毛的样本,也使其成为这一轮酒业调整中倒下的渠道商代表。
老酒硬资产,14年激进扩张
歌德盈香的故事,发轫于一场老酒拍卖。
2010年,刘晓伟控制的北京歌德拍卖公司举办陈年名酒专场,一瓶1959年车轮牌茅台拍出103万元。商业意识很强的刘晓伟意识到,老酒不只是消费品,更可以被描述为持续升值的“硬资产”。2012年,定位为集拍卖、寄卖、基金和老酒贸易于一体的歌德盈香公司正式成立。
2013年,顶着白酒行业塑化剂风波后的低迷,刘晓伟在北京金宝街开出第一家歌德老酒行。初期业务推进不顺,甚至收到假酒,业务员辞职,但他坚持方向,逐步打通收储、鉴定、拍卖、贸易链条,深耕老酒赛道。
此后,歌德盈香进入扩张快车道。2015年,斥资6亿元收购葡萄酒电商“也买酒”;2016年,与河南、湖北、湖南、浙江、福建、广东、四川七省11家酒水商成立合资公司;2018年,全资收购上海连锁酒行“酒老板”,门店规模一度冲到600多家;2019年,光大控股10亿元A轮融资进入,投后估值达60亿元,让刘晓伟和歌德盈香成为酒业与资本圈交叉地带的明星。
2022年,通过子公司宁波歌德盈香入股四川全兴酒业,成为第二大股东,后又继续增资。到2022年,公司对外称净资产逾20亿元,年销售额近100亿元,线上运营近50家店铺,线下直营门店百余家,拥有近百万瓶老酒战略储备、超过2000种陈年白酒。
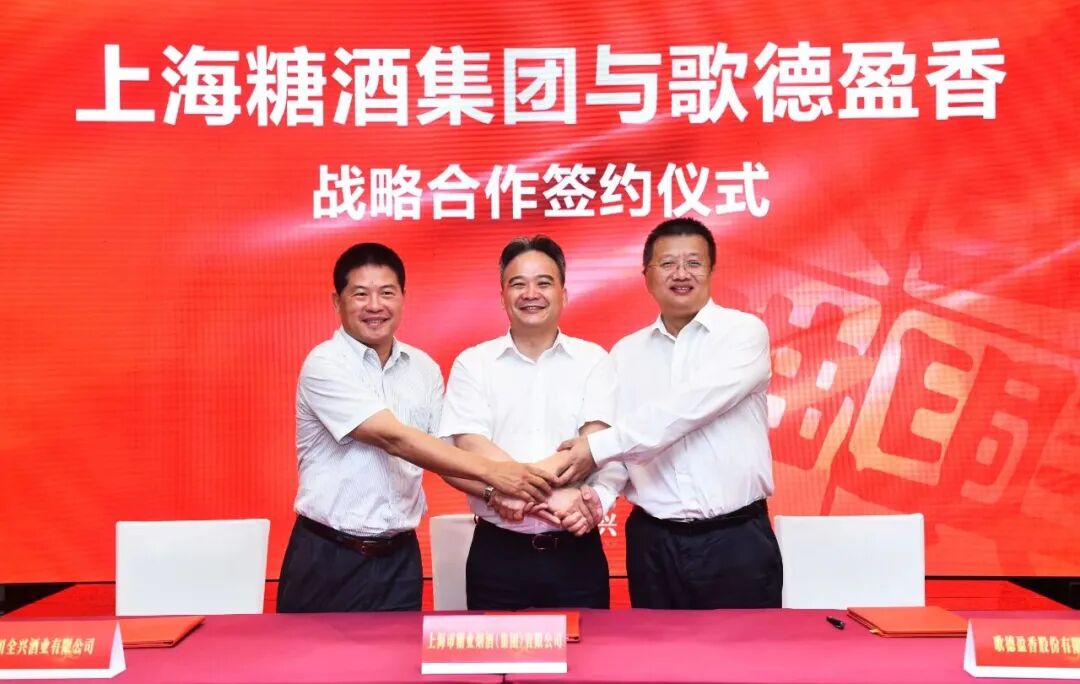
歌德盈香也打造出自身的商业模式:收酒入库,等待库存升值,以库存质押融资,融资款继续收酒,再通过并购扩张做大全产业链。酒业上行期,这套模式屡试不爽。
2013-2018年,老酒价格年均涨幅32.86%,1991年单瓶飞天茅台从2013年的3100元一路上涨,2017年突破1.48万元,2021年达到38999元的峰值。酒价上涨推高库存估值,高估值撬动更多信贷,资金再用于收酒,反过来托住行情。歌德盈香把周期性库存视为永久性资产,把老酒的价格波动当成单向升值。
2022年之后,白酒行业从高增长转入停滞,老酒价格松动。上述单瓶茅台老酒2022年跌至25899元,2025年跌至17000元,四年跌幅56.4%;有酒商称,老酒价格较巅峰期下降约50%。老酒库存贬值,质押融资承压,债权人要求追加担保或抽贷,被迫抛售又进一步压低价格。与此同时,也买酒、酒老板、全兴股权这些扩张期拿下的重资产,在下行期全部变成难以脱手的包袱。歌德盈香逐渐步履艰难。
云酒·中国酒业品牌研究院高级研究员、酒业分析师蔡学飞表示,歌德盈香把“周期性库存当永久性资产加杠杆极端运营”,这一模式遭遇市场变革、行业调整与消费不足“三杀”。
从创业到鼎盛,再到崩盘,刘晓伟的14年,本质上是一场建立在“老酒一直涨”假设上的杠杆扩张。顺周期时,杠杆是加速器;逆周期时,杠杆就会加速资金链断裂。
直播间里的横幅
从欠薪到股权冻结
2024年10月21日,歌德盈香旗下“歌德名酒专营店授权号”正在直播,镜头前突然出现写着“歌德发工资!歌德欠薪!”的白纸。几名员工面对镜头讨要薪资。这一幕迅速传播发酵,将这家“全国最大老酒商”推向舆论风口。
欠薪早有征兆。有员工反映,2024年6-7月公司财务出现问题,工资无法按时发放;8月起,部分门店员工底薪被拖欠,有门店前员工称,部分底薪被拖欠,提成“一分没拿”。对此,公司回应,确实存在欠薪问题,正在解决,部分员工工资已发放,公司运营正常。
但门店变化骗不了人:杭州黄龙饭店歌德老酒行关门,上海浦东香格里拉酒店门店退租搬离,上海“也买酒”直营店店员称8月后未收到工资,多地门店出现撤店、欠租、失联情况。
2024年6月,歌德盈香全资子公司宁波歌德盈香还参与了对四川全兴酒业的增资,出资额增加9900万元。一边是大额投资,一边是工资发不出,资金链紧绷的状况难以掩饰。
歌德盈香欠薪曝光后,公司的涉诉情况与信用状况进一步恶化。2025年7月,茅台酱香酒更新官方电商名单,歌德盈香旗下6家店铺因“实际运营状态异常”被清退;2025年度公司社保参保人数显示为0;2026年8月,因登记住所无法联系,歌德盈香被列入经营异常名录;2026年9月14日,公司被海关列入“信用信息异常企业名录”,理由为被税务部门认定走逃失联。线下仅剩北京金宝街等寥寥数店,线上主号长期停播,公众号自2024年11月后停更,仅微信小程序还有商品陈列和零星成交。
此外,2022年6月,宁波歌德盈香出资3696万元入股全兴酒业,首次取得33%的股权,成为第二大股东。到了2024年6月,公司增资,出资额增加了9900万元。该部分股权的冻结状态在10月下旬后并未解除,仍处于成都、北京、杭州、宁波四地法院的轮候冻结之中。
多路债权人对同一资产叠加主张,累计冻结金额约19.56亿元,歌德盈香成为这一轮酒业调整中倒下的酒商代表。
成也资本,败也资本
作为跨界酒商,刘晓伟创办歌德盈香后屡屡借力资本,公司快速崛起和衰落,资本的影响不小。2019年,光大控股旗下基金以10亿元A轮融资入股歌德盈香,投后估值60亿元。光大控股在一级市场投过蔚来、小鹏、网易云音乐等项目,这笔投资为歌德盈香提供了难得的背书,也让一个酒商在A轮就站上60亿元估值。
拿到融资后,刘晓伟继续囤酒、并购、做大全产业链,试图走资本化路径。但2020年之后,主流VC/PE从新消费转向硬科技,歌德盈香再未获得新的大额融资,资本端的“活水”逐渐断流。
如果说股权融资让歌德盈香估值膨胀,信托计划则进一步放大了杠杆。2019年,中粮信托推出规模1亿元、期限两年的“中粮信托飞天3号(第二期)茅台酒投资集合信托计划”。
按约定,歌德盈香以53度500ml飞天茅台现货,按出厂价969元/瓶估值,认购信托计划20%的份额;若到期无法实现预期收益率,由歌德盈香进行差额补足,实际控制人刘晓伟提供个人无限连带责任担保。同期还有其他陈年白酒信托产品。
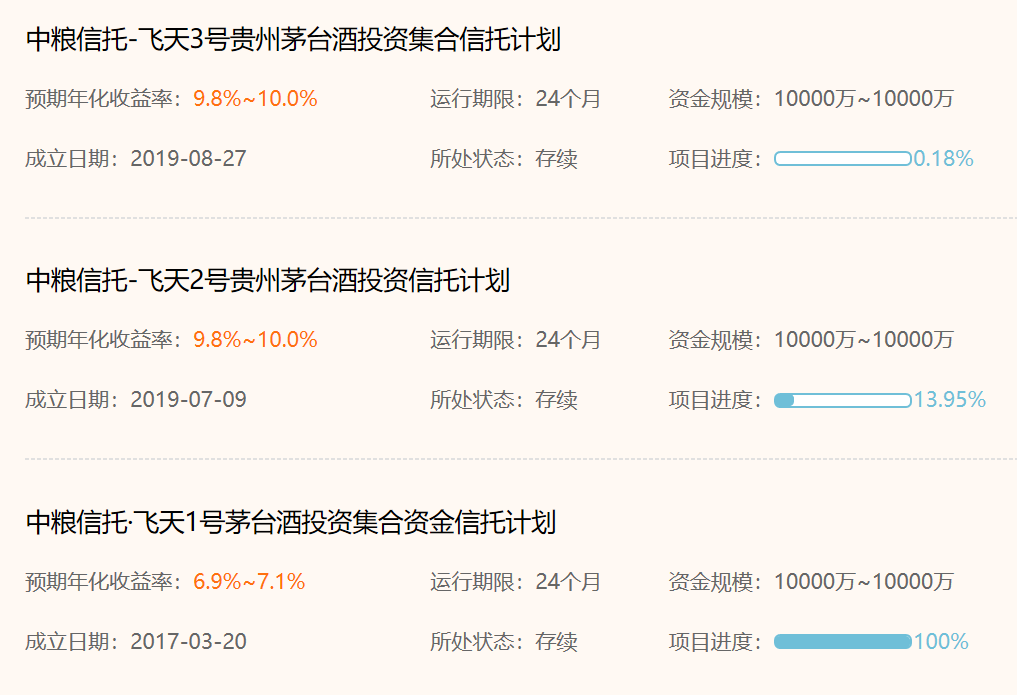
业内人士直言,信托本质是在加杠杆,融资才是歌德盈香的真正目的。酒价上涨时,库存白酒升值,做大业绩;酒价下跌时,差额补足义务立刻从“或有负债”变成刚性清偿,个人担保又把公司风险传导给创始人。当老酒价格一路下跌,酒价不足以覆盖预期收益,投资人追索诉讼随之而来,为歌德盈香爆雷埋下隐患。
因此,资本在歌德盈香的扩张中扮演了双重角色。行业上行期,资本充当助推工具;当下行周期来临,资本成为放大器,把库存端的贬值压力传导到债务端和股权端,加速了公司爆雷。
酒在仓库,资产“消失”
老酒巨头的商业硬伤
与很多酒业大商破产后“公司没了,货还在”不同,歌德盈香号称拥有近百万瓶老酒库存,但法院穷尽财产调查后,“未发现银行存款、房产、车辆等便于直接处置的登记财产”。酒还在仓库,钱却没了。公司爆雷,暴露出这家老酒巨头野蛮生长中的商业硬伤。
老酒作为非标资产,账面价值不等于清算价值。与具有统一等级、公开报价和集中撮合机制的期货交割不同,老酒变现还要找到愿意接盘的人。行情好时,它是市场硬通货;行情差时,它是高度非标的滞销存货。司法拍卖需要确定性和速度,非标老酒并不具备这些条件。于是,歌德盈香的“资产”在清算中变成“待处置存货”,而这一过程中,还出现了巨额涉诉金额。
另一方面,这批老酒权属复杂。有业内人士指出,部分老酒已经抵押给金融机构,一部分装进信托产品,一部分被反复用于质押融资,还有一部分与歌德盈香主体之间的关系不清晰。法院能看见仓库里的酒,但算不出一个能快速足额变现、权属无争议的价格,很难将其作为“便于直接处置的登记财产”执行。而所谓“百万瓶库存”也未经第三方核实,公司社保参保人数归零、登记住所失联,企业已处于非正常经营状态。
厂家收回老酒定价权,也对歌德盈香形成冲击。歌德盈香的商业模式,高度依赖市场价差,以及信息不对称带来的鉴定溢价。伴随厂家直面C端,老酒交易层级缩短、价格趋于透明,相关获利空间全面收窄。
i茅台上线后,茅台对2019年至2024年的飞天茅台明码标价销售,山姆超市将5年以上的五粮液、国窖1573明确标价;剑南春、国台推出官方老酒产品;五粮液以图鉴、官方店和抖音旗舰店开展保真直营。2026年初,运营近15年的上海国际酒业交易中心宣布全面停止收藏类酒和老酒业务,要求客户4月30日前提货出金。拍卖场价格锚、信托产品流动性、仓单质押杠杆,这三根支撑老酒金融属性的支柱同时动摇。
另一方面,2026年贵州茅台明确不设量化经营目标,货权归厂家,实行代售,价格由厂家锁定,经销商从囤货商变成服务商。当价格被锚定、保真由厂方背书,歌德盈香“囤酒-质押-套利-再囤酒”的链条难以为继,走到尽头。
评价歌德盈香,应该一分为二。
不可否认,作为白酒行业最大的老酒商,歌德盈香对老酒消费培育和市场兴起的作用重大。河南夏邑县老酒商会会长、郑州老酒天下博览馆董事长尹中华指出,歌德盈香早年口碑和专业底子不错,但盘量太大、盘活门槛极高。公司身陷困境,在于全产业链快速扩张的布局节奏与市场周期错配,自身资金链路被打乱,最终没能扛过行业调整。
另一方面,歌德盈香爆雷,又留下诸多启示。
从行业周期看,白酒属于强周期产业,歌德盈香把上行周期中增值的库存当成永久性资产,盲目加杠杆放大风险;从扩张节奏看,公司短期内从老酒收储延伸到电商、连锁、上游酒厂,扩张速度超过资金承载能力,最终资产端无法变现、负债端刚性到期。
从经营风格看,创始人刘晓伟的资本运作让公司快速膨胀,但也低估了流动性枯竭和周期循环的残酷;从市场变化看,酒厂收回定价权,官方渠道明码标价,老酒交易平台退场,消费者从投资收藏转向开瓶品饮,老酒正在从金融资产回归消费品,刘晓伟显然低估了这一点。
1980年至今,炒君子兰、收藏普洱茶、藏獒热相继出现,共同特点是抓住产品的部分真实特质,将稀缺性放大,用杠杆强化金融属性,导致交易逐渐脱离真实需求。
歌德盈香的经历,某种程度上是这一剧本在酒业的上演。
酒越陈越香是真的,但“越陈一定越值钱”需要诸多条件;老酒具备品鉴价值,但把近百万瓶老酒当作永久升值资产加杠杆,属于把供饮用的消费品当成金融资产,一旦泡沫泛滥,就可能出现风险。
酒是用来喝的,不是用来炒的。这或许是歌德盈香留给行业的教训,也启示中国老酒产业:只有锚定真实的需求,才能健康发展,穿越周期。
· END ·
你怎么看歌德盈香“终本”
欢迎文末评论、点赞、分享
*封面图来自AI技术生成

本文于#云酒头条 首发,欢迎授权转载
转载/合作/投稿/咨询可回复关键词
欢迎提供线索,采用1000元起
13296381611(手机同微信)

发表评论 取消回复