
即时零售让经销商赚到钱了吗?
酒类即时零售的扩容,并未自动转化为酒商利润。啤酒高频低客单、白酒高客单低频次,与履约成本形成错配,单靠低价走量难以建立可持续的盈利模式。破局关键在于围绕即时消费场景重做货盘,以差异化商品和组合服务提升订单价值,再通过到店到家协同、私域运营与复购,把渠道增量转化为经营收益。
文|唐洪涛
从2%到6%,酒类即时零售的行业渗透率正在抬升。这一判断来自两份报告:中国酒类流通协会发布的《2025酒类连锁即时零售发展报告》,以及中国酒业协会发布的《2026酒饮即时零售趋势报告》。
这一水平已经达到全品类即时零售约6%的平均水平,但相比酒类传统电商14%的渗透率,仍存在差距。
如果说渗透率是行业层面的问题,那么结构性失衡则直接影响商家的收益。这一点在啤酒、白酒两大核心品类上表现得尤为突出。
啤酒撑起即时零售的绝大部分订单,却受制于低客单价,单纯走量难以覆盖履约成本;白酒客单价优势突出,消费者的即时下单频次却极低。不少酒商由此陷入订单越多、利润越薄的经营窘境,酒类即时零售也呈现出“渠道热度高涨、终端盈利遇冷”的冰火两重天。
酒商该如何破题?
“大繁荣赛道”规模达万亿级
渗透率正在抬升
行业预测,2026年,即时零售市场规模将达到万亿级,酒类即时零售则有望达到800-1000亿元;对照酒类两万亿元的整体市场,渗透率将从2%向6%靠拢。
云酒·中国酒业品牌研究院高级研究员、北京卓鹏战略咨询机构董事长田卓鹏认为,此前酒类即时零售渗透率之所以过低,并非市场没有需求,核心原因是消费场景尚未充分打开、渠道供给尚未完成换轨。
渗透率虽低,酒类即时零售的增长动能却十分强劲。2025年行业规模已突破500亿元,年复合增速接近50%,其中白酒板块增速超过70%,部分渠道实现翻倍增长。
赛道内,头部玩家的势头更为迅猛:歪马送酒2025年交易额突破60亿元,2026年目标冲击百亿规模;酒小二连续多年保持40%-60%的复合增速,并已实现稳定盈利。美团闪购、淘宝闪购、京东秒送等综合平台也在持续加码布局。
正因如此,在酒业整体深度调整的大环境下,即时零售被视作未来五年确定性较强的高景气赛道,卓鹏战略将其定义为“大繁荣赛道”。其底层逻辑,是消费习惯不可逆的转变:随着30分钟便民生活圈普及、懒人经济兴起,即便线下门店触手可及,越来越多消费者也愿意选择线上下单、等待15-30分钟配送到家。履约基建持续下沉至县城、乡镇,分钟级即时购酒正在逐步演变为消费刚需。
未来,酒类即时零售蕴藏两大机会:一是存量迁移,推动传统烟酒店、餐饮店、连锁酒行的原有消费订单线上化,落地店仓合一模式;二是挖掘全新增量,承接夜间22点至次日凌晨3点的即兴饮酒,以及周末露营、景区休闲、临时小聚、应急伴手礼等碎片化、即兴化的用酒需求——这些需求传统分销体系很难承接,当下仍有巨大的潜力等待释放。
“只要把这些细分场景打通,渗透率还有很大的抬升空间。”田卓鹏对酒类即时零售的前景十分看好。
中国酒业协会发布的《2026酒饮即时零售趋势报告》也佐证了这一判断:预计2027年酒类即时零售渗透率将提升至6%,更有近半数受访业内人士相信,渗透率有望突破10%。
结构性矛盾凸显
酒商纷纷陷入“有量无利”困境
与渗透率相比,结构性失衡是酒类即时零售面临的更大挑战。
许多中小酒商反映,线上酒水订单持续上涨,但是扣除平台佣金、配送补贴、营销促销等各项成本之后,实际利润反而不如线下到店生意,“不上线缺少订单,上线之后缺少利润”成为很多门店的两难处境。
啤酒与白酒的品类错配,将这一矛盾体现得淋漓尽致。
夜宵烧烤、赛事观赛、好友小聚等场景天然适配即时配送,啤酒凭借高频、低客单的属性,成为平台的订单基本盘。但啤酒单箱毛利微薄,配送成本占比居高不下,很多商家依靠补贴维持运转,海量订单也难以覆盖人力成本与配送损耗。
白酒是酒业的利润核心,却在即时零售赛道水土不服。中高端白酒多用于商务宴请、宴席场合,消费者通常提前数天采购备货;而小瓶酒、光瓶酒等日常饮用需求,大多被社区夫妻烟酒店就近承接,很难转化为线上即时订单。
云酒·中国酒业品牌研究院高级研究员、知趣咨询总经理蔡学飞认为,规模越大、利润越薄是当前即时零售模式的突出问题,根源在于履约成本与客单结构的深层错配,啤酒、白酒之间的品类矛盾短期内很难自行消解。
蔡学飞为此建议,酒商需要跳出传统电商运营思维,不要单纯依靠啤酒冲GMV,而应转向场景化组货经营。比如将精酿啤酒与佐餐小食组合销售,为白酒配套即时礼袋、贺卡服务,拓展订餐、侍酒师服务、私域会员服务等增值业务,把单纯的“送酒”升级为完整的社交解决方案,从而开辟全新的盈利来源。
田卓鹏表示,酒商“增量不增利”,平台扣点、配送成本只是表层原因,本质是货盘没有适配即时零售渠道。从酒小二、歪马送酒的经营数据看,啤酒本身可以做到20%以上的毛利率。然而,多数商家只是简单地把线下流通商品照搬上线,售卖全网比价的流通名酒、大众啤酒,没有打造属于即时零售的专属货盘,自然难以盈利。
告别低价换规模
由线上卖货转向场景深耕
综合专家观点,酒类即时零售必须摒弃低价换规模的旧思路,将运营重心由线上卖货转向消费场景深耕,从产品、渠道、货盘多个维度重塑经营体系。
重构适配渠道的产品体系,以差异化跳出比价内卷
数据显示,即时零售头部品类TOP100 SKU的平均重合度仅为48%,81%的品类增长来自差异化商品。这意味着,酒商要积极开发为“当下就要喝”而设计的专属产品,比如针对私人小聚的小规格酒款、适配家庭餐后小酌的低度轻饮酒,以及适配即时送礼场景的便携礼盒,才能在传统渠道的比价体系之外,建立新的利润空间。
推动到店与到家协同,打通公私域流量
头部品牌已经跑出实践样本。
汾酒旗下观汾小酒馆打造“日咖夜酒”全时段经营,叠加DIY特调体验,推动白酒从货架商品转向体验式消费;1919落地酒饮闪购前置仓计划,布局超4000个餐饮合作前置仓,按照消费场景重新规划履约半径与配送时效;美团闪购联合洋河、古井贡酒、郎酒等十余家酒企,推出行业全链路保真体系,构筑差异化竞争力。
对于中小酒商而言,不必完全依赖平台的公域流量,而应将实体门店打造为即时履约节点,引导到店熟客进入社群,推广门店自提模式,压缩配送成本,把平台流量沉淀为自有私域用户。
搭建金字塔货盘结构,平衡引流与盈利
即时零售专家刘海建专门设计了一套“三层金字塔货盘模型”,为商家货盘搭建提供参考:
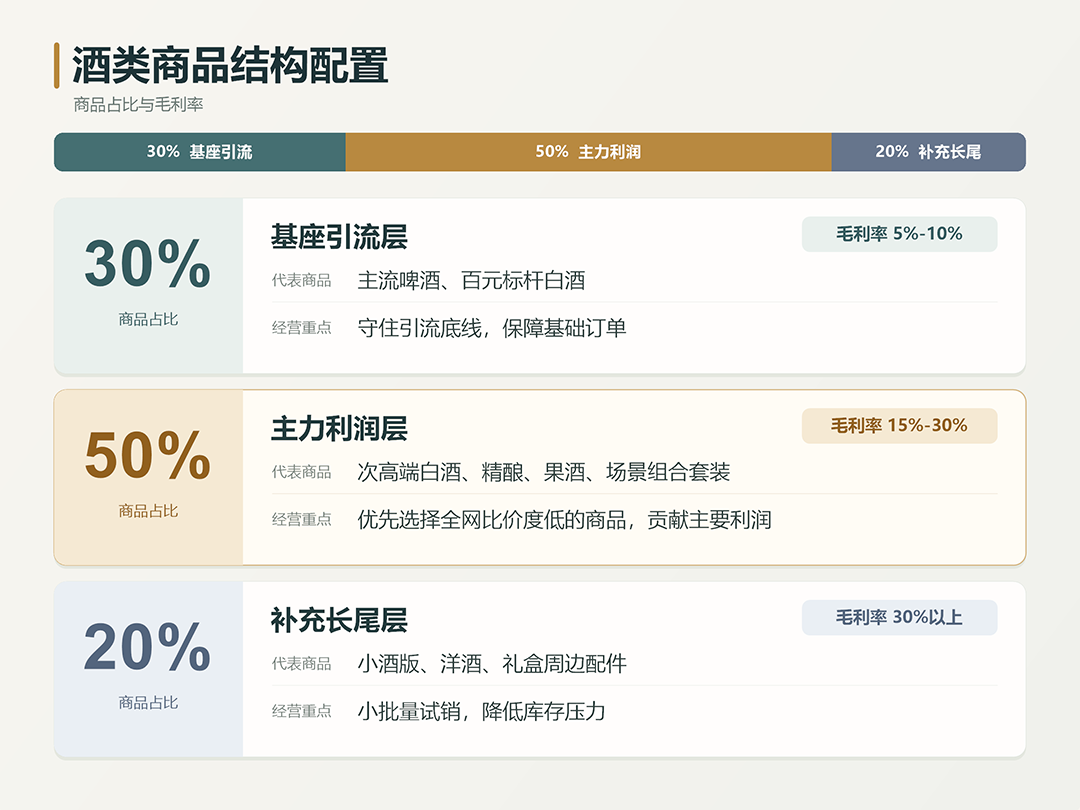
30%基座引流层(毛利率5%-10%):主流啤酒、百元标杆白酒,守住引流底线,保障基础订单;
50%主力利润层(毛利率15%-30%):次高端白酒、精酿、果酒、场景组合套装,优先选择全网比价度低的商品,贡献主要利润;
20%补充长尾层(毛利率30%以上):小酒版、洋酒、礼盒周边配件,小批量试销,降低库存压力。
即时零售对酒商的供应链建设能力和专属货盘运营能力提出了更高的要求。既然这一赛道承接即兴消费需求、服务年轻消费群体,酒商就需要匹配年轻化的产品审美与品类组合,持续布局果露酒、潮饮酒类新品,加大自营、渠道定制产品的开发力度。
总之,即时零售的红利,绝不仅仅是订单规模的红利。打开消费场景,才能拉动渗透率上行;迭代优化货盘,商家才能摆脱有量无利的困境。
放眼未来,即时零售不会直接颠覆传统酒类渠道,却会重塑行业的利润分配格局。谁更贴近消费者、更懂场景需求、更能把分钟级履约能力转化为用户复购,谁就能抓住这一轮渠道变革的长期红利。
· END ·
酒业即时零售如何布局,你怎么看
欢迎文末评论、点赞、分享
*封面图来自AI技术生成


本文于#云酒头条 首发,欢迎授权转载
转载/合作/投稿/咨询可回复关键词
欢迎提供线索,采用1000元起
13296381611(手机同微信)

发表评论 取消回复