

区域龙头,率先出清?|财报的秘密
白酒的报表底不是某一个时点,而是一段区间:出清最剧烈的阶段大概率已经过去,区域龙头收入端率先触底,但利润修复节奏参差不齐,需求侧压力与次高端价格带倒挂仍未缓解。出清接近尾声不等于增长开启,行业何时转入正增长,仍要靠时间和耐心来检验。
文|朱浪
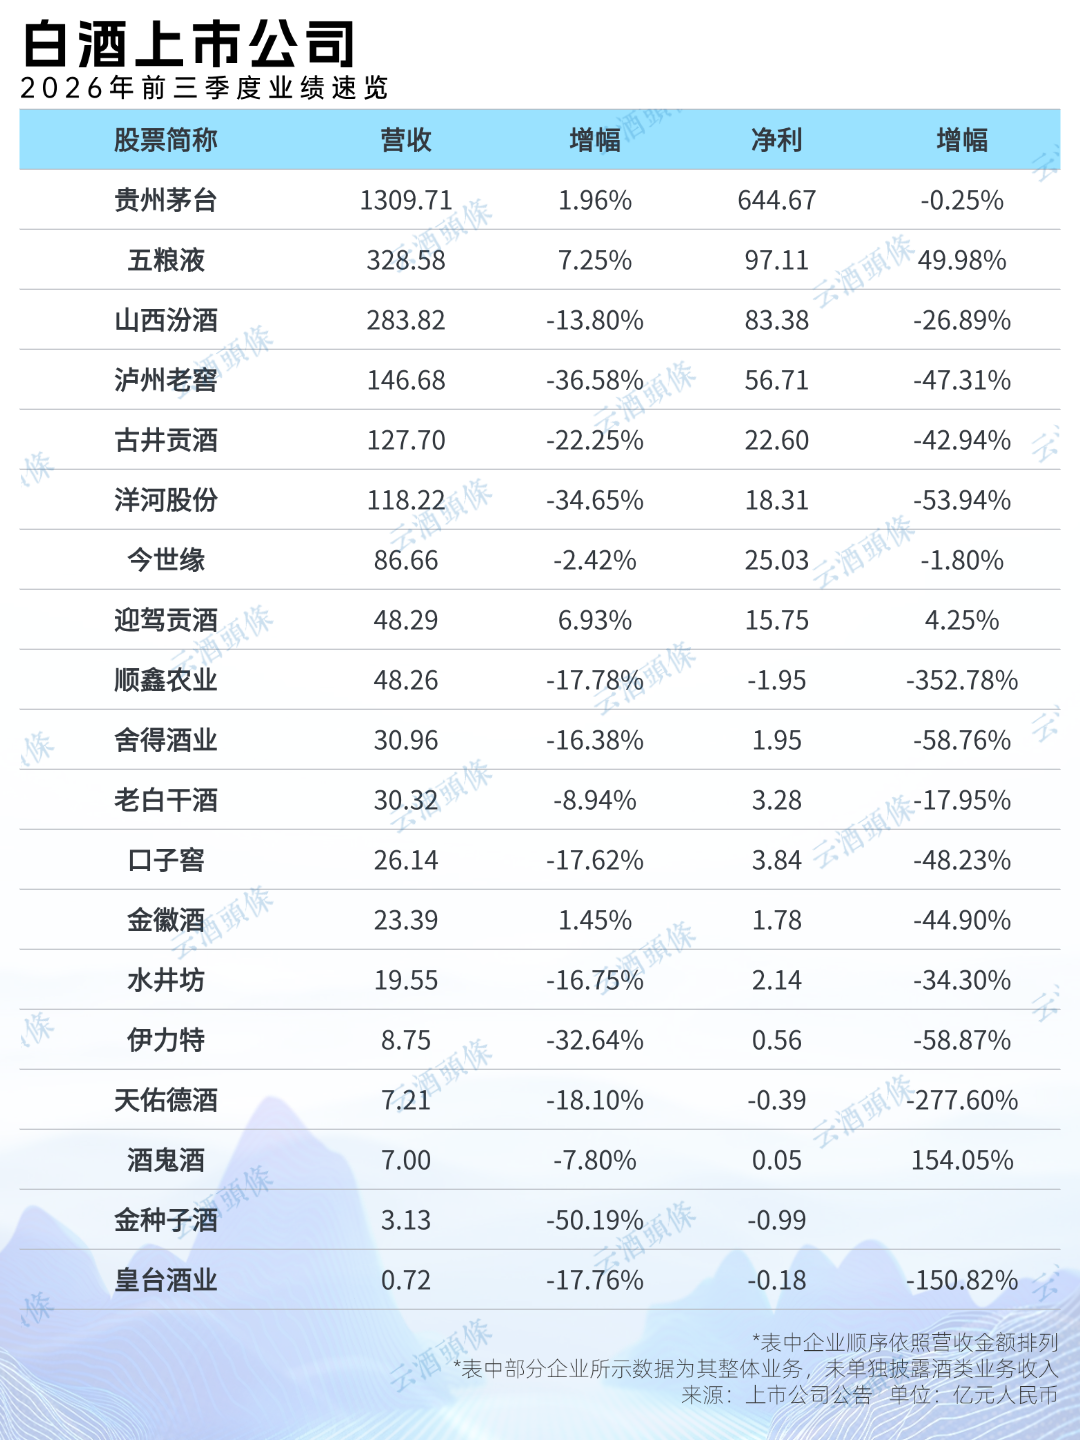
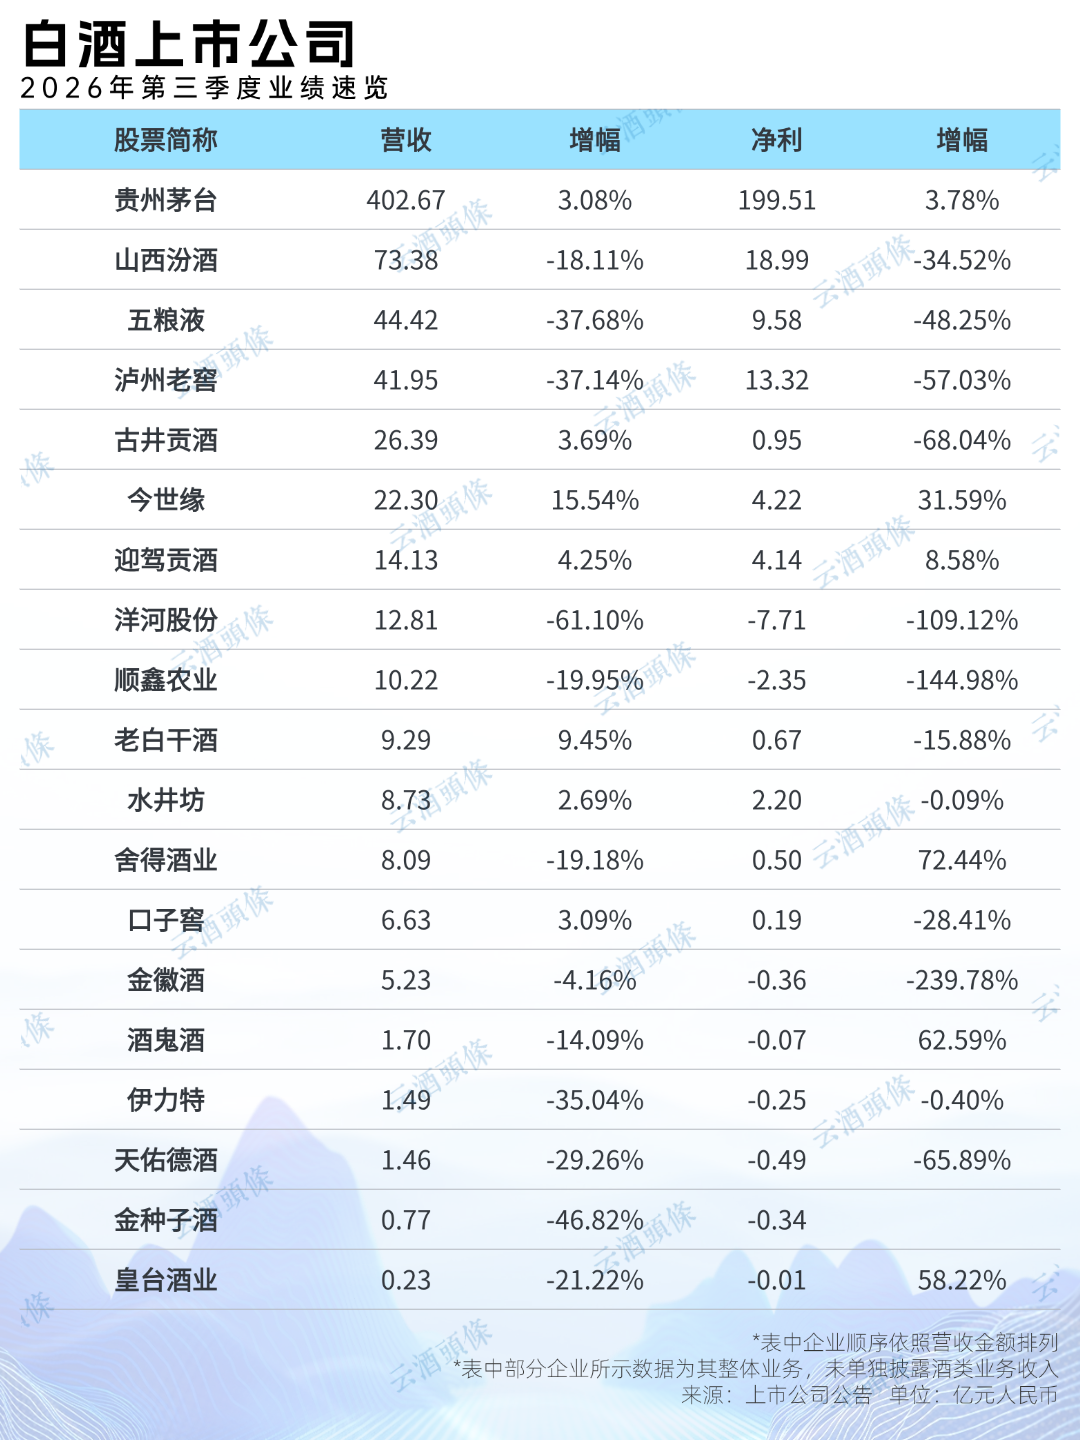
10月30日,A股白酒板块逆势拉升,皇台酒业、泸州老窖、古井贡酒、迎驾贡酒4只个股涨停,五粮液收涨逾3%,贵州茅台股价逼近1400元,创近半年新高。2024年“924”行情中,股市掀起一轮上涨,白酒板块整体回调;这一次,资本用真金白银为白酒投出一票,时点恰好落在2026年白酒三季报出清与磨底的交汇点上。随着报表端数据逐渐修复、少数酒企季度数据翻红,一个问题浮出水面:白酒行业的这轮深度调整,是否已经走到出清尾声?Q3报表冷与暖整体磨底,结构性修复出现截至10月31日,A股白酒上市公司2026年三季报披露完毕。从1—9月累计口径看,行业整体营收与利润尚未确认底部,但部分酒企单季营收、利润明显改善,标志着报表端最剧烈的出清已经过去。
以贵州茅台为例,公司三季度营业总收入410.06亿元,同比增长3.0%,归母净利润199.51亿元,同比增长3.78%,单季营收、净利双增,表明终端真实需求对报表形成支撑。
五粮液前三季度净利润同比增长49.98%,普五批价逐渐回升,控货挺价明显修复渠道效率,体现出龙头企业的经营韧性。泸州老窖Q3净利润13.32亿元,环比大幅增长111.12%,净利率从26.44%回升至32.04%,存货连续四个季度稳定在150亿至160亿元,经营质量明显提升。
把上述信号放在一起,可以初步得出判断:白酒行业报表中的“底”不是一个点,而是一条带。
行业1—9月累计增速仍有待改善,说明磨底尚未结束;但单季数据的环比改善、龙头企业的超预期韧性,以及批价与库存的边际企稳,说明底部区域的确认正在从预期走向报表。白酒尚未走出底部,眼下是在底部区域内完成结构性出清。
区域名酒:观察出清尾声的窗口
从Q3报表看,区域名酒亮点颇多,成为观察白酒出清是否接近尾声的重要窗口。
古井贡酒三季报显示,公司第三季度营业收入26.39亿元,同比增长3.69%,收入端止跌企稳,但利润和毛利尚未企稳。公司三季度经营性现金流单季转正,合同负债环比微增,终端库存已降至去年同期的二分之一到三分之一。用短期利润下滑换取收入端稳定和渠道库存消化,主动承担报表阵痛以换取渠道修复,这本身就是出清进入后期的一种形态。
迎驾贡酒三季报显示,公司三季度营业收入14.13亿元,同比增长4.25%;归母净利润4.14亿元,同比增长8.58%;前三季度营收48.29亿元,同比增长6.93%,归母净利润15.75亿元,同比增长4.25%。在行业整体承压的背景下,迎驾贡酒收入端保持正增长,利润同步扩张,现金流出现修复,成为本轮三季报中少数量价利同时增长的区域酒企。
口子窖三季度营收6.63亿元,同比增长3.09%,结束了连续五个季度的同比负增长;归母净利润下降,但降幅较此前几个季度明显收窄。有市场人士分析,公司营收端已经得到修复,利润端也出现好转信号。
徽酒阵营之外,今世缘第三季度营业收入22.30亿元,同比增长15.54%;归母净利润4.22亿元,同比增长31.59%,显著超出预期。在江苏大本营,今世缘凭借产品结构优化和费用投放效率提升,市场份额进一步提升。多家券商认为,其盈利质量改善来自费效比提升而非费用收缩,现金流与合同负债的修复说明渠道信心在低位企稳,特A类产品放量与省外市场加速扩张,提供了结构性增长支点,良性出清的特征比较明显。
迎驾贡酒与今世缘单季数据亮眼,古井贡酒收入端企稳、现金流转正,口子窖收入端也有所修复。这些信号表明,具备较强经营韧性的区域龙头名酒,收入端已经率先触底,渠道库存和现金流指标逐步改善;但利润端修复节奏参差不齐,出清最剧烈的阶段大概率已经过去。不过,出清结束并不意味着增长开启,部分酒企的出清效果仍待进一步观察。
如何看待白酒周期磨底与出清?
10月28日至29日,中信证券连续发布研报认为,当前白酒板块处于周期磨底后期、出清尾声阶段,价格、库存、预期等底部信号已经出现;2026年以来,行业在价格、库存、渠道、业绩等多个维度完成了绝大部分出清,名酒批价、渠道库存和市场预期正在形成底部共识。
这一判断已经得到多个指标验证:飞天茅台散瓶批价节后稳定在1700元/瓶附近,渠道库存同比下降10%—20%,酒企普遍推行动销配额制,行业从压货的负循环转入去库存、稳价格的新阶段。
多家券商和研究机构也对白酒走势作出判断,与中信证券的观点形成共振。
华泰证券认为,本轮调整或已处于底部,中秋国庆旺季虽整体承压,但库存去化和价盘趋稳两个积极信号已经出现。
中信建投表示,白酒板块正在筑底出清,酒企全面向C端转型,多家头部酒企股息率已高于4%。
东吴证券提到,食品饮料板块的预期、估值和持仓均处于低位,在科技成长板块调整时,白酒的防御属性和高股息特征使其成为资金左侧布局的选择。国金证券通过对泸州老窖的跟踪调研,认为白酒渠道去库存已经收到效果。
另一方面,出清尾声不等同于景气反转。
华创证券认为,白酒三季度仍处于出清筑底期,行业风险在报表端充分体现,多数酒企报表调整幅度大于实际动销降幅。有业内人士分析,10月30日板块大涨的核心逻辑是低估值、低预期与资金高低切换的共振,并非基本面反转:产业端的边际改善信号带来了股票的重新定价,但需求侧的压力并未消失。次高端价格带的批价倒挂幅度仍有15%—30%,商务宴请场景的恢复仍需时间,这些结构性问题决定了出清尾声的尾部不会一蹴而就。
云酒·中国酒业品牌研究院高级研究员、观峰咨询首席战略专家杨永华分析,从白酒Q3数据看,行业报表端出清最剧烈的阶段大概率过去,酒企收入与利润的全面转正尚未充分兑现,企业分化有所加剧,需求不足之下,白酒行业弱复苏需要宏观催化,出清效果才能确认。白酒元旦春节消费旺季即将到来,预计白酒资本市场还将迎来一波上涨。
白酒分析师蔡学飞等业内人士也认为,10月30日白酒资本市场逆势上涨,定价的并非“行业已经好转”的既成事实,而是“继续大幅恶化概率正在收敛”的边际变化。从Q3数据看,白酒的磨底已经走到后半程,但出清尾声需要多久、何时开始正增长,仍需时间与耐心的双重检验。
· END ·
你怎么看白酒三季报“磨底”信号?
欢迎文末评论、点赞、分享!
*文中配图来自云酒头条

本文于#云酒头条 首发,欢迎授权转载
转载/合作/投稿/咨询可回复关键词
欢迎提供线索,采用1000元起
13296381611(手机同微信)


发表评论 取消回复